
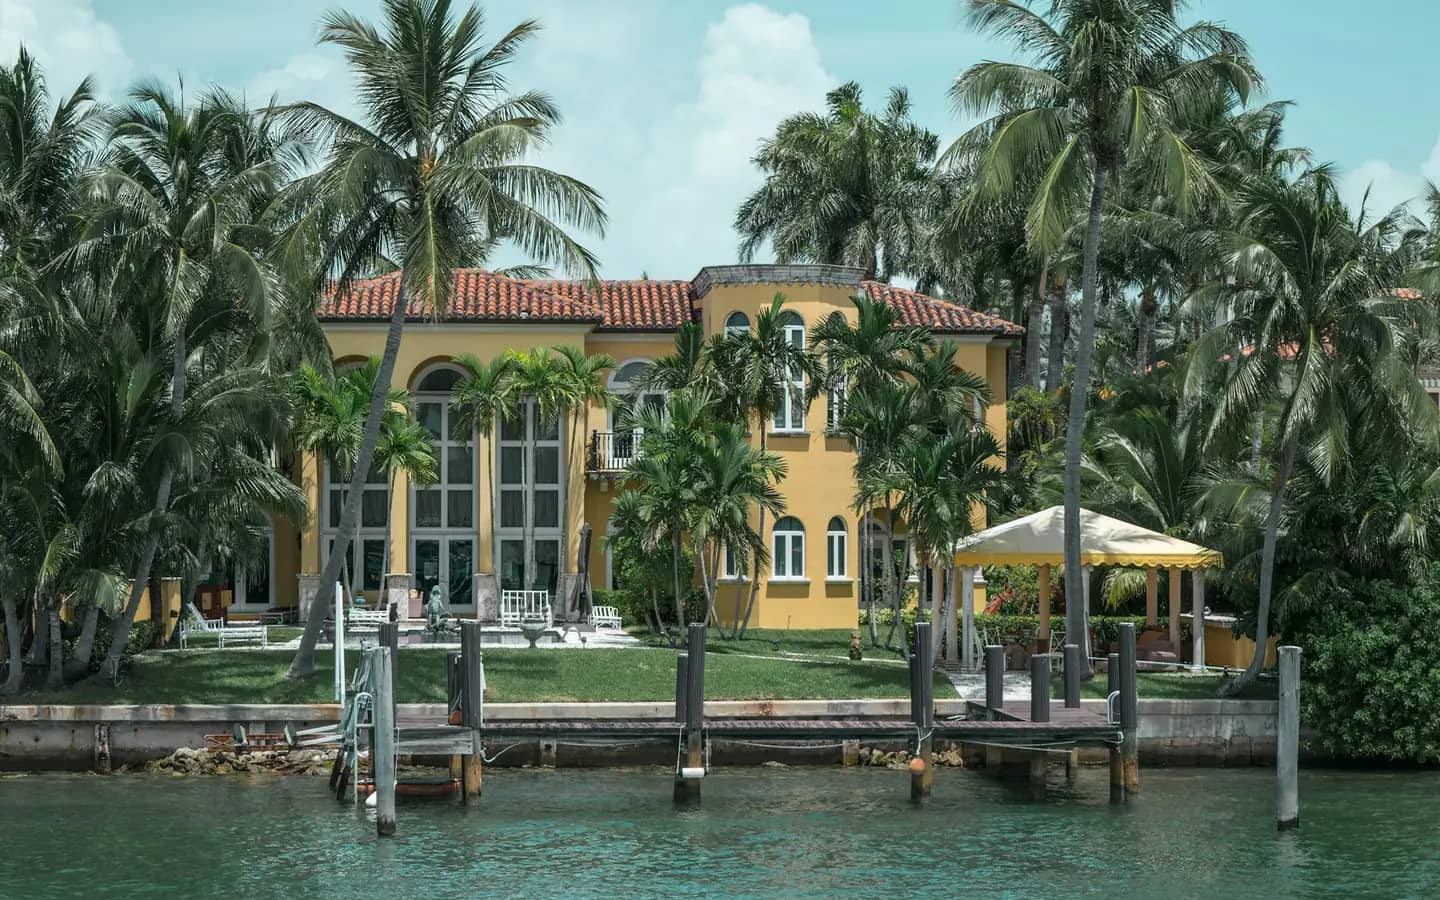
Seguro de casa y condominio en Broward, revisado según su edificio y su zona de inundación.
Condominios frente al mar, casas en canales, comunidades con HOA en el oeste. Envíenos su póliza por WhatsApp o correo y un agente licenciado le muestra lo que falta y le acompaña en el reclamo. En español, inglés o ruso.
📄 Envíenos su póliza y la revisamos
Basta con una foto de la primera página (la página de declaraciones).
Hable con un agente licenciado
Toma 30 segundos. Un agente real le devuelve la llamada rápido.
Broward es parte de la Zona de Huracanes de Alta Velocidad
Según el Código de Construcción de Florida, Broward y Miami-Dade son los dos únicos condados de la Zona de Huracanes de Alta Velocidad (HVHZ), con las exigencias contra viento más estrictas del estado. Las velocidades de diseño en Broward son un poco menores que en Miami-Dade, de 156 a 180 mph según la categoría de riesgo del edificio, pero las reglas son las mismas: ventanas, puertas, shutters y techos necesitan aprobación para la HVHZ, y las enmiendas e interpretaciones locales del código pasan por la Junta de Reglas y Apelaciones del condado (Board of Rules and Appeals).
Sin embargo, la mayoría de las viviendas de Broward es anterior al código actual. Según el Censo para 2020–2024, la vivienda típica es de 1980, y cerca del 68% se construyó antes de 1990. Casi la mitad, un 49%, está en edificios de dos o más unidades, y alrededor del 36% en edificios de diez o más, desde las torres frente al mar en Hallandale Beach y Fort Lauderdale hasta los condominios de pocos pisos tierra adentro. Cerca del 64% de las viviendas las ocupan sus dueños.
La lección más reciente de un gran huracán en Broward fue Wilma, en octubre de 2005. Según el Centro Nacional de Huracanes, partes de Broward probablemente tuvieron condiciones de categoría 2, con ráfagas cercanas a los 100 nudos y vientos todavía más fuertes en los pisos altos de las torres. Hubo ventanas rotas y daños en techos por todas partes.
Lo que revisamos a propietarios de casas y condominios en Broward
- Su zona de inundación en los mapas de julio de 2024. Si su zona cambió, pueden haber cambiado también sus requisitos y opciones de seguro de inundación.
- Seguro de inundación, sea cual sea la zona. Las pólizas de casa y de condominio excluyen inundación y marejada.
- Dueños de condominio: HO-6 para acabados interiores, gabinetes, electrodomésticos y calentador, que por ley la póliza maestra debe excluir.
- Loss assessment por encima del mínimo de $2,000, y el tamaño del deducible de huracán de la asociación.
- Estado de la inspección de hito y del estudio de reservas en edificios de tres pisos o más, porque pueden traer cuotas especiales.
- Dueños de casa: edad y permiso del techo, informe de mitigación de viento vigente y leyes y ordenanzas.
- Casas en HOA y townhouses: lo que los documentos de la asociación le exigen asegurar.
- Deducible de huracán en dólares, comparado con sus ahorros para emergencias.
- Límites de responsabilidad por piscina, muelle, perro y visitas.
Nuevos mapas de inundación desde el 31 de julio de 2024
Los mapas de tarifas de seguro de inundación (FIRM) actualizados de FEMA para Broward entraron en vigor el 31 de julio de 2024. Algunas propiedades entraron o salieron de zonas de alto riesgo, lo que puede cambiar si el banco le exige seguro de inundación. Busque su dirección en el mapa de zonas de inundación del condado, y recuerde que el mapa solo describe la probabilidad de inundarse, no su protección. Toda póliza de casa y de condominio excluye la inundación, incluida la marejada, y las pólizas del NFIP suelen empezar 30 días después de comprarlas, con límites de hasta $250,000 para el edificio y $100,000 para el contenido. La asociación puede tener seguro de inundación para el edificio, pero ese seguro no cubre el contenido de su unidad.
Condominios: lo que le toca asegurar a usted
La ley de condominios de Florida exige que la póliza de la asociación excluya lo que está dentro de la unidad y sirve solo a ella: revestimientos de pisos, paredes y techos, instalaciones eléctricas, electrodomésticos, calentadores, gabinetes y topes empotrados, cortinas y persianas, y los bienes personales. Su HO-6 debería cubrir todo eso, además de responsabilidad y gastos de vivienda, y Florida exige al menos $2,000 de loss assessment, que paga su parte de una cuota por una pérdida cubierta. Los edificios de tres o más pisos habitables deben tener una inspección de hito a los 30 años y cada 10 años después, y un estudio de reservas de integridad estructural. Las reparaciones que salen de esos informes las pagan los dueños, no el seguro.
Casas: techos y créditos por viento
Desde el 1 de julio de 2022, la aseguradora no puede negarse a asegurar o renovar una casa en Florida solo porque el techo tiene menos de 15 años, y un techo más viejo que pase una inspección con al menos cinco años de vida útil no puede rechazarse solo por la edad. Las aseguradoras deben incluir créditos razonables por las características resistentes al viento que estén documentadas, y en el formulario de inspección Broward es HVHZ. Las casas con permiso posterior al 1 de septiembre de 1994 bajo el South Florida Building Code, o bajo el Código de Construcción de Florida desde 2002, pueden recibir crédito por cumplir el código; las más viejas lo ganan con mejoras. Los propietarios que califiquen pueden conseguir una inspección gratis con My Safe Florida Home.
Deducibles y plazos para reclamar
En Florida, los deducibles de huracán son de $500 o del 2%, 5% o 10% de la cobertura de la vivienda y se aplican una vez por año calendario. El aviso de un reclamo nuevo vence un año después de la fecha de la pérdida, que en un huracán es la entrada a tierra, y los suplementarios a los 18 meses.
M&K Agency es una agencia familiar con un equipo de 12 personas y más de 5,000 clientes en Florida. Envíenos su póliza y la revisamos, junto con el resumen del seguro de su asociación si tiene condominio. Le mostramos los vacíos en palabras sencillas y le ayudamos con el reclamo cuando lo necesite.
Quiero que me llame un agenteLlame al (305) 859-3953 Escríbanos por WhatsApp
Cómo trabajamos con propietarios de Broward
No tenemos oficina en el Condado Broward. Nuestra oficina está en Florida City, en 33550 S Dixie Hwy, Suite 102, Florida City, FL 33034, más o menos a una hora de Pembroke Pines y a 70 u 80 minutos de Hollywood o del centro de Fort Lauderdale sin tráfico. Por eso atendemos a los clientes de Broward sobre todo por teléfono, WhatsApp, texto y correo: usted nos manda fotos de su página de declaraciones y de cualquier informe de inspección o documento de la asociación, y los repasamos juntos por teléfono. Si quiere visitarnos, con gusto le damos cita.
Horario: lunes a viernes de 9 a 6, sábados con cita. Llame al (305) 859-3953 o escriba por WhatsApp al (971) 998-7313. En horario de oficina, un agente le devuelve la llamada en menos de una hora.
33550 S Dixie Hwy, Suite 102
Florida City, FL 33034
English · Español · По-русски
Comunidades que atendemos en el Condado Broward
Atendemos a los clientes de Broward desde nuestra oficina en Florida City, sobre todo por teléfono, WhatsApp, texto y correo, en estas comunidades y en el resto del condado.
- Fort Lauderdale
- Hollywood
- Hallandale Beach
- Pembroke Pines
- Miramar
- Davie
- Plantation
- Sunrise
- Weston
- Coral Springs
- Pompano Beach
- Deerfield Beach
- Dania Beach
- Lauderdale-by-the-Sea
- Cooper City
- Tamarac
- Margate
- Coconut Creek
Seguro de casa y condominio en Broward: preguntas frecuentes
¿Los nuevos mapas de inundación de Broward cambiaron mi zona?
Puede ser. Los mapas actualizados de FEMA para Broward entraron en vigor el 31 de julio de 2024. Busque su dirección en el mapa de zonas de inundación del condado y, si no está seguro de lo que significa para su cobertura, mándenos el resultado.
¿Broward está en la Zona de Huracanes de Alta Velocidad?
Sí. El Código de Construcción de Florida ubica a Broward y Miami-Dade en la HVHZ. Los productos de construcción allí necesitan aprobación para la HVHZ, y el formulario de mitigación de viento considera todo Broward como HVHZ.
¿Qué cubre una póliza de condominio HO-6?
Las partes de la unidad que la póliza de la asociación debe excluir, como pisos, revestimientos de paredes y techos, gabinetes, topes, electrodomésticos y calentadores, además de sus pertenencias, su responsabilidad, los gastos de vivienda y al menos $2,000 de loss assessment.
¿El seguro paga una cuota especial después de la inspección de hito de mi edificio?
En general, no. Las reparaciones que aparecen en una inspección de hito o un estudio de reservas son costos de mantenimiento. El loss assessment aplica cuando la asociación les cobra a los dueños por una pérdida cubierta.
¿Pueden asegurar mi casa en Broward si su oficina está en Miami-Dade?
Sí. Trabajamos con clientes en toda Florida. La mayoría de nuestros clientes de Broward nunca viene a la oficina; hacemos revisiones, cotizaciones y reclamos por teléfono, WhatsApp, texto y correo.
Más para esta zona
¿Quiere una segunda opinión sobre su cobertura?
Déjenos su número y un agente licenciado le llama, en menos de una hora en horario de oficina.
Quiero que me llame un agenteLlame al (305) 859-3953
📄 Envíenos su póliza y la revisamos
Basta con una foto de la primera página (la página de declaraciones).
Este artículo es información general, no asesoría legal ni lenguaje de póliza. La cobertura depende de los términos, límites y exclusiones de su póliza, y las reglas de elegibilidad pueden cambiar. Consulte su caso con un agente licenciado.
Fuentes
Los datos de esta página se verificaron con estas fuentes el 3 de octubre de 2026.
- Centro Nacional de Huracanes: informe del huracán Wilma (2005) (en inglés)
- Código de Construcción de Florida, Building (8.ª ed., 2023), capítulo 16, sección 1620: zonas de huracanes de alta velocidad (Miami-Dade y Broward) (en inglés)
- Broward County Board of Rules and Appeals (administración local del código de construcción) (en inglés)
- Oficina del Censo, ACS 2020–2024 (5 años): vivienda y traslado al trabajo (B25024, B25034, B25003, B08303, B08013), Broward (en inglés)
- Condado de Broward: mapas de zonas de inundación de FEMA (vigentes desde el 31 de julio de 2024) (en inglés)
- FloodSmart.gov (NFIP): qué cubre el seguro de inundación (en inglés)
- Departamento de Servicios Financieros de Florida: formulario de mitigación de viento OIR-B1-1802 (en inglés)
- Estatutos de Florida, s. 627.0629: créditos obligatorios por mitigación de viento (en inglés)
- Estatutos de Florida, s. 627.7011: regla de antigüedad del techo (15 años), ley y ordenanza, costo de reemplazo (en inglés)
- Estatutos de Florida, s. 627.701: opciones de deducible de huracán y la regla del año calendario (en inglés)
- Estatutos de Florida, s. 627.70132: plazos para avisar un reclamo de propiedad (1 año, 18 meses) (en inglés)
- Estatutos de Florida, s. 718.111(11): qué cubre y qué no la póliza maestra de la asociación de condominio (en inglés)
- Estatutos de Florida, s. 627.714: cobertura de evaluación por pérdida para dueños de condominio (en inglés)
- DBPR de Florida: inspecciones de hito y estudios de reservas estructurales de condominios (en inglés)
- My Safe Florida Home: inspecciones y subsidios estatales para reforzar la casa (en inglés)
Zonas que atendemos
Atendemos el sur de Florida desde nuestra oficina en Florida City, en persona y por teléfono, WhatsApp, texto y correo.