
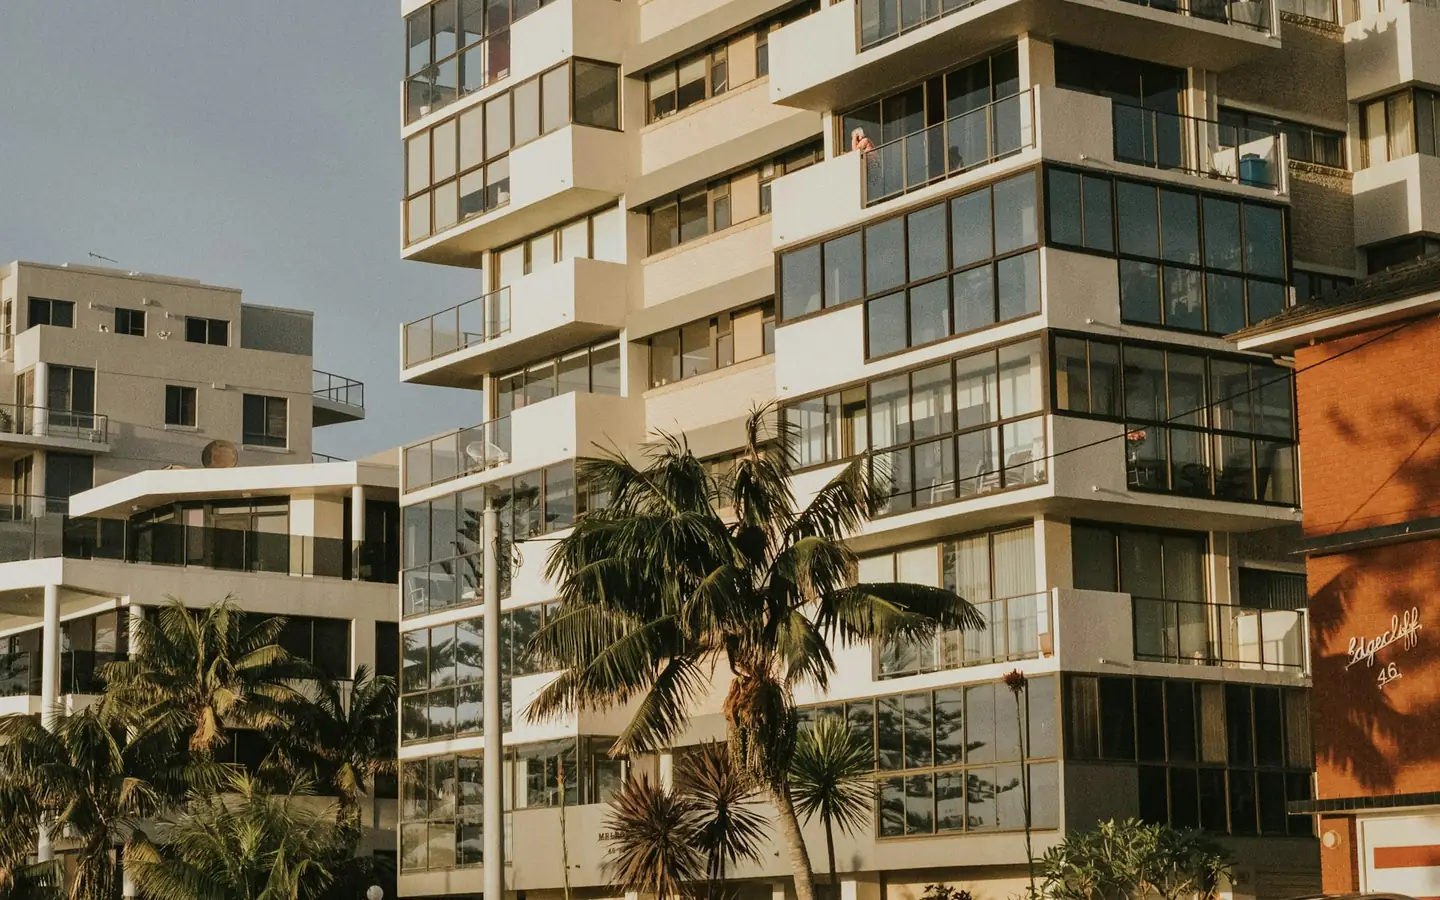
Страховка дома и кондо в Kendall, FL — будь у вас дом или квартира.
В Kendall много старых частных домов, кондо и таунхаусов. Мы читаем ваш полис рядом с документами ассоциации, находим, чего не хватает, и помогаем, если понадобится клейм. По-русски, по-английски или по-испански.
Поговорить с лицензированным агентом
Займёт 30 секунд. Лицензированный агент быстро перезвонит.
Жильё в Kendall старше и разнообразнее, чем на остальном юге округа
Kendall в основном застраивался в 1970–80-х. По оценкам переписи за 2020–2024 годы, медианный год постройки — 1978: около 81% жилья построено до 1990 года и меньше одного из десяти — в 2000-м или позже. Отдельных домов только около 40%. Примерно 16% — таунхаусы и другие сблокированные дома, около 44% жилья — в зданиях на две квартиры и больше, и примерно треть — в домах на десять и более квартир. Около 62% жилья занимают сами владельцы.
На практике это две совершенно разные страховые ситуации на одной улице. Владелец дома страхует всё строение и думает о возрасте крыши, старых трубах и модернизации по коду. Владелец кондо делит здание с десятками соседей, зависит от мастер-полиса ассоциации и нуждается в полисе владельца квартиры (HO-6), который закрывает то, что мастер-полис не покрывает. Таунхаусы могут оказаться и там, и там — всё зависит от документов ассоциации.
История ураганов у всех одна. По описанию Национального центра ураганов, удар Andrew в 1992 году был катастрофическим от района Kendall на юг, до Homestead и Florida City. Большинство домов и зданий Kendall тогда уже стояли, и многие потом ремонтировали или перекрывали.
Что мы проверяем у владельцев домов и кондо в Kendall
- Кондо: что исключено из мастер-полиса. По закону Флориды полис ассоциации не покрывает ваши полы, шкафы, столешницы, бытовую технику, водонагреватель, светильники и вещи внутри квартиры.
- Loss assessment сверх законного минимума $2,000 — на случай, если ассоциация разложит на владельцев часть застрахованного ущерба или свою франшизу.
- Франшиза ассоциации, особенно ураганная: в полисе на здание она может быть очень большой.
- Залив от соседей и ваша ответственность, если вода из вашей квартиры повредит чужую.
- Дома: возраст крыши и дата разрешения (permit), а для крыши старше 15 лет — инспекция.
- Law and ordinance для старых домов, которым после ущерба потребуется модернизация по коду.
- Инспекция wind mitigation для дома или таунхауса с защитой окон или более новой крышей.
- Покрытие дома или квартиры по стоимости восстановления, а не по рыночной цене.
- Страховка от наводнения: её нет ни в одном полисе на дом или кондо.
Кондо: ваш полис начинается там, где заканчивается полис ассоциации
По закону Флориды о кондоминиумах ассоциация обязана страховать здание и общие элементы, но её полис должен исключать личное имущество в квартирах и такие вещи, как покрытия полов, стен и потолков, электрические светильники, бытовую технику, водонагреватели, встроенные шкафы и столешницы, шторы и жалюзи. Всё это — ответственность владельца. Ваш полис HO-6 должен покрывать это по replacement cost, а вместе с этим — ваши вещи, вашу ответственность и проживание, если в квартире нельзя жить.
Флорида требует, чтобы полис владельца квартиры включал не менее $2,000 покрытия loss assessment: оно оплачивает вашу долю, когда ассоциация собирает с владельцев деньги на застрахованный ущерб. Обычные спецвзносы (special assessments) на обслуживание и ремонт оно не покрывает. Многим зданиям в Kendall давно больше 25–30 лет, поэтому на них распространяются государственные milestone inspections для зданий от трёх жилых этажей, и они обязаны провести SIRS — исследование резервов на конструктивную целостность. По итогам могут потребоваться ремонт, спецвзносы или кредиты. Страховка за это не платит, но, зная заранее, проще спланировать бюджет.
Дома: крыши, код и кредиты за ветроустойчивость
С 1 июля 2022 года страховая во Флориде не может отказать в страховке или продлении только из-за возраста крыши, если ей меньше 15 лет, а более старой крыше, прошедшей инспекцию с запасом службы от пяти лет, нельзя отказать только по возрасту. Страховые обязаны предлагать law and ordinance на 25% или 50% от покрытия дома; для дома 1970-х стоит присмотреться к 50%. Miami-Dade — зона High-Velocity Hurricane Zone, и страховые должны давать обоснованные кредиты за подтверждённые ветроустойчивые элементы, поэтому после замены крыши или окон полезно сделать отчёт wind mitigation (действует до пяти лет).
Франшизы, наводнение и клеймы
Ураганную франшизу во Флориде предлагают в размере $500 или 2%, 5% либо 10% от покрытия, и применяется она раз в календарный год. Наводнение исключено из полисов на дом и кондо. Kendall не на побережье, но ливни заливают низкие улицы, первые этажи и парковки, а полис ассоциации от наводнения, если он вообще есть, защищает здание, но не содержимое вашей квартиры. Полисы NFIP обычно начинают действовать через 30 дней. О новом клейме нужно заявить в течение года с даты ущерба, а у клеймов по loss assessment в кондо свой срок, привязанный к решению ассоциации о взносе.
M&K Agency — семейное агентство: 12 человек в команде и более 5,000 клиентов по всей Флориде. Пришлите нам свой полис — мы проверим покрытие, а если у вас кондо, пришлите и сводку страховки ассоциации. Мы точно покажем, где пробелы, а при клейме поможем общаться и со страховой, и с ассоциацией.
Пусть агент мне перезвонитЗвоните (305) 859-3953 Написать в WhatsApp
Обслуживаем Kendall из Florida City
Офиса в Kendall у нас нет: мы обслуживаем Kendall из офиса по адресу 33550 S Dixie Hwy, Suite 102, Florida City, FL 33034, примерно в 20 милях к югу. Без пробок это 26–30 минут по Don Shula Expressway и Turnpike, в час пик дольше, поэтому большинство клиентов из Kendall работают с нами по телефону, в WhatsApp, по SMS и почте.
Часы работы: понедельник–пятница с 9 до 6, суббота — по записи. Звоните (305) 859-3953 или пишите в WhatsApp: (971) 998-7313. Если напишете в рабочее время, агент перезвонит в течение часа.
33550 S Dixie Hwy, Suite 102
Florida City, FL 33034
English · Español · По-русски
Страховка дома и кондо в Kendall: частые вопросы
У ассоциации кондо есть страховка. Зачем мне своя?
Закон Флориды требует, чтобы полис ассоциации исключал всё, что внутри вашей квартиры: полы, покрытия стен и потолков, шкафы, столешницы, технику, водонагреватель, светильники и ваши вещи. Полис HO-6 покрывает это, вашу ответственность и расходы на жильё, если на время ремонта придётся съехать.
Что такое loss assessment?
Это покрытие вашей доли, когда ассоциация собирает с владельцев деньги на застрахованный ущерб — например, часть большой ураганной франшизы. Во Флориде полис владельца квартиры должен включать не менее $2,000, можно взять и больше. Обычное обслуживание и взносы в резервы оно не оплачивает.
Платит ли страховка спецвзносы после milestone inspection?
Как правило, нет. Взносы на ремонт, выявленный milestone inspection или SIRS, — это расходы на содержание, а не страховой случай. Loss assessment применяется к взносам на застрахованный ущерб.
Мой дом в Kendall построен в 1970-х. Что важнее всего для страховки?
Возраст и состояние крыши, возраст сантехники и электрики, покрытие law and ordinance на модернизацию по коду, подтверждённые ветроустойчивые элементы и лимит по дому, которого хватит на восстановление по сегодняшним ценам.
Нужна ли страховка от наводнения для кондо на высоком этаже?
Вашу квартиру вода вряд ли зальёт напрямую, а вот здание — может, и ассоциация может разложить на владельцев незастрахованный ущерб от наводнения. Полис от наводнения на квартиру может покрыть и ваши вещи. Сначала узнайте, какая страховка от наводнения есть у ассоциации.
Ещё по этому району
Нужен второй взгляд на ваше покрытие?
Оставьте номер — лицензированный агент перезвонит, в рабочее время в течение часа.
Пусть агент мне перезвонитЗвоните (305) 859-3953
📄 Пришлите полис – проверим покрытие
Достаточно фото первой страницы полиса (declarations page).
Эта статья — общая информация, а не юридическая консультация и не текст полиса. Покрытие зависит от условий, лимитов и исключений вашего полиса, а правила могут меняться. Обсудите свою ситуацию с лицензированным агентом.
Источники
Факты на этой странице проверены по этим источникам 3 октября 2026 года.
- Национальный центр ураганов США: отчёт об урагане Andrew (ущерб, нагонная волна) (на английском)
- Бюро переписи США, ACS 2020–2024 (5 лет): жильё и поездки на работу (B25034, B25024, B25003, B08303, B08013, B08301), Kendall (на английском)
- Статуты Флориды, s. 718.111(11): что покрывает и чего не покрывает мастер-полис ассоциации кондоминиума (на английском)
- Статуты Флориды, s. 627.714: покрытие loss assessment для владельцев кондо (на английском)
- DBPR Флориды: milestone inspections и SIRS для кондоминиумов (на английском)
- Статуты Флориды, s. 627.7011: правило о возрасте крыши (15 лет), law and ordinance, replacement cost (на английском)
- Статуты Флориды, s. 627.701: варианты ураганной франшизы и правило календарного года (на английском)
- Департамент финансовых услуг Флориды: форма wind mitigation OIR-B1-1802 (на английском)
- Статуты Флориды, s. 627.0629: обязательные кредиты за защиту от ветра (wind mitigation) (на английском)
- Статуты Флориды, s. 627.70132: сроки заявления имущественного клейма (1 год, 18 месяцев) (на английском)
- FloodSmart.gov (NFIP): что покрывает страховка от наводнения (на английском)
- Округ Miami-Dade: карты зон затопления (на английском)
Где мы работаем
Мы обслуживаем Южную Флориду из офиса во Florida City — лично, по телефону, в WhatsApp, по SMS и почте.