
Если кто-то пострадает у вас дома, защищена ли ваша семья?
Страховку дома обычно покупают из-за ураганов и пожаров. Но тот же полис защищает вас, если у вас дома пострадал гость. Объясняем простыми словами, как это работает и где бывают дыры.
Коротко
- В страховке дома есть часть, которая называется personal liability — личная ответственность. Она может заплатить, если кто-то пострадал у вас дома по вашей вине, в пределах лимита.
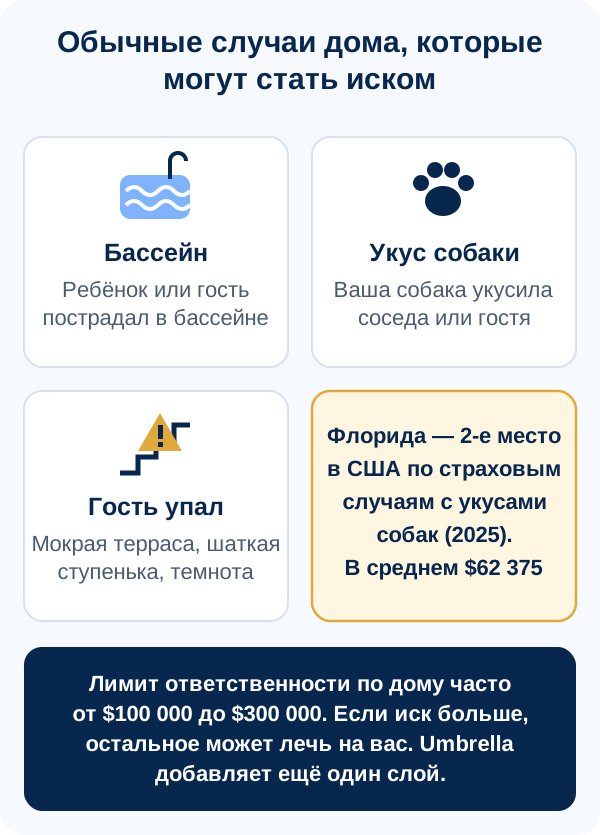
- Этот лимит часто составляет от $100 000 до $300 000. Если иск больше, остальное может лечь на вас.
- В 2025 году Флорида была на 2-м месте в США по страховым случаям с укусами собак: 2347 случаев, в среднем около $62 375 каждый.
- Во Флориде утопление — главная причина смерти от несчастного случая у детей от 1 до 4 лет, и чаще всего дети тонут в домашних бассейнах.
- Полис umbrella добавляет ещё один слой ответственности поверх страховки дома и машины.
Как работает ответственность в страховке дома
У полиса на дом как бы две задачи. Первая — сам дом и ваши вещи. Вторая — вы. Если у вас дома кто-то пострадал и виноваты вы, часть «ответственность» может помочь заплатить.
Она может покрыть лечение и потерянный заработок пострадавшего. В большинстве полисов она также оплачивает вашу юридическую защиту, если к вам предъявят претензию. Платит только в пределах лимита полиса.
Во многих полисах есть и небольшая часть medical payments to others — она оплачивает небольшие медицинские счета пострадавшего гостя, независимо от того, кто виноват.
Три обычные истории
Никто из этих людей не сделал ничего необычного. В этом и дело: большинство случаев начинается в самый обычный день.
Где дыра
По данным Insurance Information Institute, лимиты ответственности в страховке дома обычно от $100 000 до $300 000. Если претензия больше лимита, за остальное отвечает владелец.
Серьёзная травма может стоить гораздо больше. Реальное дело во Флориде показывает, насколько далеко могут разойтись цифры: полис на $100 000 и решение присяжных на $8,47 млн. Подробнее — на странице Umbrella и защита капитала.
Что на кону
Ваши сбережения, инвестиции, сдаваемая недвижимость или бизнес — и ваше спокойствие. Полис umbrella добавляет ещё один слой, например на $1 млн, поверх лимитов по дому и машине.
А сам дом?
Часть полиса на сам дом (dwelling) должна покрывать восстановление дома по сегодняшним ценам, а не ту сумму, за которую вы его купили. Стоимость строительства меняется, поэтому проверяйте её каждый год.
Обычная страховка дома не покрывает наводнение. Для этого нужен отдельный полис. Спросите нас, если не уверены, что у вас есть.
Цифры, на которых всё основано
Проверьте свой полис за 2 минуты
- На первой странице полиса на дом найдите Personal Liability (часто это Coverage E). Запишите лимит.
- Найдите Medical Payments to Others (часто Coverage F).
- Есть бассейн, батут, собака, лодка или дом, который вы сдаёте? Скажите агенту. Это может влиять на покрытие.
- Есть сбережения, водитель-подросток или бизнес? Спросите про полис umbrella.
- Проверьте, хватит ли лимита на дом (dwelling), чтобы отстроить его по сегодняшним ценам.
- Сомневаетесь? Пришлите полис — проверим покрытие.
Читайте также
Частые вопросы
Что оплачивает ответственность в страховке дома?
Если кто-то пострадал у вас дома или вы случайно повредили чужое имущество и виноваты вы, она может оплатить лечение пострадавшего, его потерянный заработок и другой ущерб, а в большинстве полисов — и вашу юридическую защиту. Платит в пределах лимита.
Покрывает ли страховка дома мою собаку?
Полисы на дом и на аренду обычно покрывают ответственность за укусы в пределах лимита. Но некоторые страховые не страхуют определённые породы, а другие решают индивидуально. Расскажите нам о своих собаках — проверим полис.
Бассейн — это проблема для страховки?
Травмы гостей в вашем бассейне обычно входят в ответственность по полису на дом, в пределах лимита. Некоторые страховые требуют меры безопасности, например забор. Расскажите нам о бассейне, чтобы не было сюрпризов.
Что будет, если претензия больше моего лимита?
Страховая платит до лимита. Остальное может стать вашей личной ответственностью. Именно для этого и существует полис umbrella.
Есть ли ответственность у арендаторов и владельцев кондо?
Да, полисы для арендаторов и кондо обычно тоже включают личную ответственность. Правило то же: платит в пределах выбранного лимита.
Покрывает ли ответственность травмы моей собственной семьи?
Нет. Ответственность — это про других людей. Вашу семью защищают медицинская страховка, а от потери дохода — продуманный план, например страхование жизни.
Хватает ли вашего лимита ответственности по дому?
Пришлите полис — проверим покрытие. Покажем ваш лимит ответственности, что он значит для семьи и нужен ли вам umbrella. В рабочее время перезваниваем в течение часа.
Пришлите полис — проверим покрытие →📄 Пришлите полис – проверим покрытие
Достаточно фото первой страницы полиса (declarations page).
M&K Agency · 33550 S Dixie Hwy, Suite 102, Florida City, FL 33034 · Пн–Пт 9–6, в субботу по записи · Лицензия Флориды #L109526
Поговорить с лицензированным агентом
Займёт 30 секунд. Лицензированный агент быстро перезвонит.
Эта страница — общая информация, а не юридическая консультация и не текст полиса. Что покрывается, зависит от вашего полиса, его лимитов и исключений. Истории с пометкой «Пример» придуманы, чтобы объяснить идею, а реальное дело, о котором мы говорим, взято из открытых судебных документов. Каждая ситуация индивидуальна, и никто не может обещать, чем закончится страховой случай.
Источники
Факты на этой странице сверены с этими источниками 3 октября 2026 года.