
Si alguien se lesiona en su casa, ¿está protegida su familia?
Casi todos compran el seguro de casa pensando en huracanes e incendios. Pero la misma póliza también lo protege si un invitado se lesiona en su casa. Aquí le explicamos cómo funciona, en palabras simples, y dónde están los huecos.
En pocas palabras
- El seguro de casa tiene una parte llamada responsabilidad personal. Puede pagar si alguien se lesiona en su casa y usted es responsable, hasta un límite.
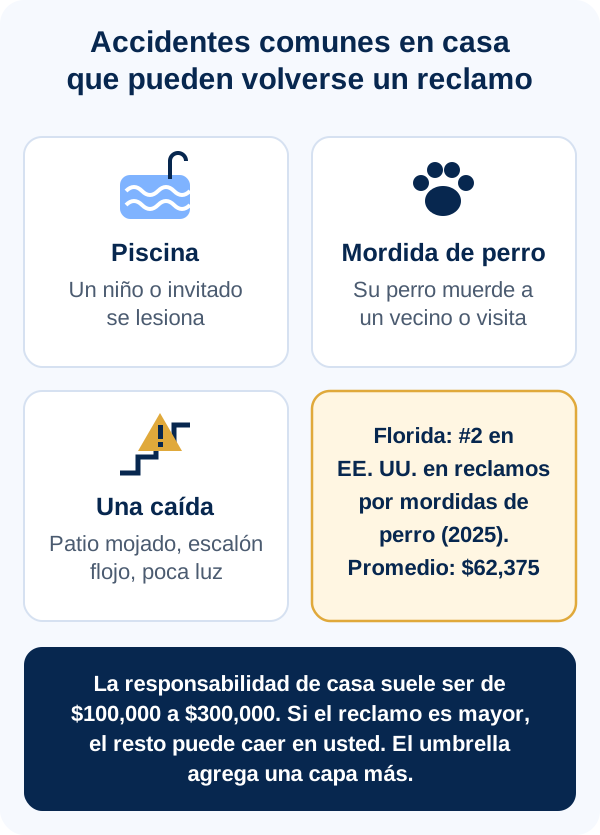
- Ese límite suele ser de $100,000 a $300,000. Si el reclamo es mayor, el resto puede caer en usted.
- Florida fue el 2.º estado con más reclamos por mordidas de perro en 2025: 2,347 reclamos, de unos $62,375 en promedio.
- En Florida, ahogarse es la principal causa de muerte accidental en niños de 1 a 4 años, y las piscinas de las casas son donde es más probable que se ahoguen.
- Una póliza umbrella agrega una capa extra de responsabilidad encima de sus pólizas de casa y de auto.
Cómo funciona la responsabilidad en su póliza de casa
Piense que su póliza de casa tiene dos trabajos. Uno es su casa y sus cosas. El otro es usted. Si alguien se lesiona en su casa y usted es responsable, la parte de responsabilidad puede ayudar a pagar.
Puede ayudar a pagar los gastos médicos y el sueldo perdido de la otra persona. En la mayoría de las pólizas también paga su defensa legal si le presentan un reclamo. Paga solo hasta el límite de su póliza.
Muchas pólizas también tienen una parte pequeña de pagos médicos a terceros. Paga gastos médicos pequeños de un invitado lesionado, sin importar de quién fue la culpa.
Tres historias de todos los días
Ninguna de estas personas hizo nada raro. Justamente: la mayoría de los reclamos empiezan en un día normal.
Dónde está el hueco
El Insurance Information Institute dice que los límites de responsabilidad de casa suelen ser de $100,000 a $300,000. Si un reclamo pasa del límite, el dueño responde por el resto.
Una lesión grave puede costar mucho más. Un caso real en Florida muestra lo lejos que pueden estar las cifras: una póliza de $100,000 y un veredicto de $8.47 millones. Léalo en nuestra página de umbrella y protección del patrimonio.
Lo que está en juego
Sus ahorros, sus inversiones, una propiedad que renta o su negocio, y su tranquilidad. Una póliza umbrella agrega una capa extra, por ejemplo de $1 millón, encima de sus límites de casa y de auto.
¿Y la casa en sí?
La parte de su póliza para la casa (cobertura de vivienda) debe alcanzar para reconstruirla a los precios de hoy, no a lo que usted pagó por ella. Los costos de construcción cambian, así que revísela cada año.
Una póliza de casa normal no cubre inundaciones. Para eso se necesita una póliza aparte. Pregúntenos si no está seguro de lo que tiene.
Los números detrás
Revise su póliza en 2 minutos
- En la primera página de su póliza de casa, busque Personal Liability (muchas veces se llama Coverage E). Anote el límite.
- Busque Medical Payments to Others (muchas veces Coverage F).
- ¿Tiene piscina, trampolín, perro, bote o una casa que renta? Dígale a su agente. Algunas de estas cosas pueden cambiar lo que se cubre.
- ¿Tiene ahorros, un hijo adolescente que maneja o un negocio? Pregunte por una póliza umbrella.
- Revise que el límite de vivienda alcance para reconstruir su casa a los precios de hoy.
- ¿No está seguro? Envíenos su póliza y revisamos su cobertura.
Siga leyendo
Preguntas frecuentes
¿Qué paga la cobertura de responsabilidad de casa?
Si alguien se lesiona en su casa, o usted daña sin querer la propiedad de otra persona, y usted es responsable, puede ayudar a pagar sus gastos médicos, su sueldo perdido y otros daños, además de su defensa legal en la mayoría de las pólizas. Paga hasta su límite.
¿Mi seguro de casa cubre a mi perro?
Las pólizas de casa y de inquilino normalmente cubren la responsabilidad por mordidas hasta el límite. Algunas aseguradoras no cubren ciertas razas, y otras deciden caso por caso. Cuéntenos de sus perros para revisar su póliza.
¿Mi piscina es un problema para mi seguro?
Las lesiones de invitados en su piscina normalmente entran en la responsabilidad de su póliza de casa, hasta el límite. Algunas aseguradoras piden medidas de seguridad, como una cerca. Cuéntenos de su piscina para evitar sorpresas.
¿Qué pasa si el reclamo es mayor que mi límite?
Su seguro paga hasta el límite. El resto puede quedar como responsabilidad personal suya. Justo para eso existe la póliza umbrella.
¿Los inquilinos y dueños de condominio tienen cobertura de responsabilidad?
Sí, las pólizas de inquilino y de condominio normalmente incluyen responsabilidad personal. La regla es la misma: paga hasta el límite que usted escogió.
¿La responsabilidad cubre lesiones de mi propia familia?
No. La responsabilidad es para otras personas. A su familia la protegen el seguro médico y, para un sueldo perdido, una buena planificación como el seguro de vida.
¿Su límite de responsabilidad de casa es suficiente?
Envíenos su póliza y revisamos su cobertura. Le mostramos su límite de responsabilidad, lo que significa para su familia y si una póliza umbrella tiene sentido. Le devolvemos la llamada en menos de 1 hora en horario de oficina.
Envíenos su póliza y revisamos su cobertura →📄 Envíenos su póliza y la revisamos
Basta con una foto de la primera página (la página de declaraciones).
M&K Agency · 33550 S Dixie Hwy, Suite 102, Florida City, FL 33034 · Lunes a viernes 9–6, sábados con cita · Licencia de Florida #L109526
Hable con un agente licenciado
Toma 30 segundos. Un agente real le devuelve la llamada rápido.
Esta página es información general, no asesoría legal ni lenguaje de póliza. Lo que se cubre depende de su póliza, sus límites y sus exclusiones. Las historias marcadas como "Ejemplo" son inventadas para explicar la idea, y el caso real que mencionamos viene de un registro público de un tribunal. Cada situación es diferente y nadie puede prometer cómo terminará un reclamo.
Fuentes
Los datos de esta página se verificaron con estas fuentes el 3 de octubre de 2026.