✦ En Dios confiamos · Construimos nuestro futuro juntos ✦
Seguro de auto · Conductor sin seguro (UM)

Si lo choca alguien sin seguro, ¿quién paga sus cuentas?

En Florida, los conductores no están obligados a tener seguro para las lesiones que causan. Aquí le explicamos qué puede significar eso para su sueldo, su salud y su familia, y qué cobertura de su propia póliza puede responder por usted.

English · Español · По-русски
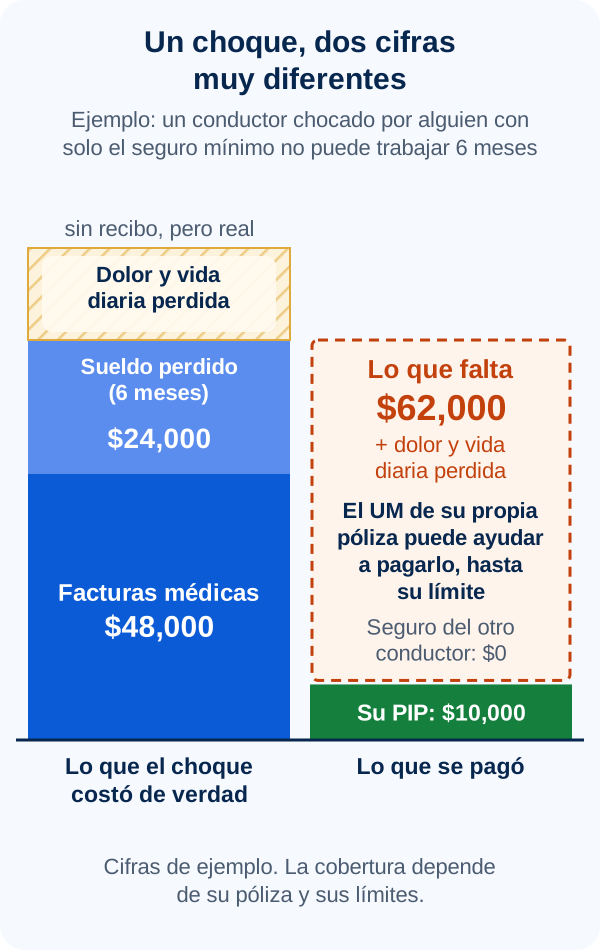
Gráfico de barras con cifras de ejemplo. Lo que el choque costó de verdad: $48,000 en facturas médicas, $24,000 de sueldo perdido en 6 meses, más el dolor y la vida diaria perdida, que no tienen recibo. Lo que se pagó: $10,000 del PIP del propio conductor lesionado y $0 del seguro del otro conductor. Lo que falta, $62,000 más el dolor, es lo que la cobertura UM de su propia póliza puede ayudar a pagar, hasta su límite.

En pocas palabras

  • El seguro mínimo de auto en Florida es de $10,000 de PIP y $10,000 de daños a la propiedad. No exige seguro para las lesiones que usted le cause a otras personas.
  • Cerca de 1 de cada 5 conductores en Florida no tenía ningún seguro en 2023 (20.6%), una de las tasas más altas del país.
  • Su propio PIP paga como máximo $10,000 en total: el 80% de las facturas médicas y el 60% del sueldo perdido, todo del mismo dinero.
  • La cobertura de conductor sin seguro (UM) está en su propia póliza. Si el otro conductor no tiene seguro o tiene muy poco, puede pagar sus gastos médicos, su sueldo perdido y, en lesiones graves, el dolor y sufrimiento, hasta su límite.

Una historia: chocada en un semáforo, seis meses sin trabajar

Los números se entienden mejor con una historia. Este es un tipo de choque muy común en Florida.

Cuando el sueldo se detiene

Para la mayoría de las familias, la pérdida más grande después de un choque grave no es el carro. Es el sueldo. La renta y la comida no esperan a que usted se recupere.

El PIP ayuda, pero poco. Por ley en Florida paga el 60% del ingreso que usted pierde y el 80% de sus gastos médicos, y las dos cosas salen de los mismos $10,000. Si un médico no encuentra una condición médica de emergencia, el límite puede bajar a $2,500. Además, tiene que recibir atención dentro de los 14 días después del choque.

¿Y el Seguro Social por incapacidad? Solo paga si se espera que su condición dure al menos un año o termine en muerte. Por lo general hay un periodo de espera de 5 meses, y la decisión suele tardar de 6 a 8 meses. Una pierna fracturada que sana en ocho meses no calificaría.

Bueno saber

El Seguro Social dice que un trabajador de 20 años tiene 1 probabilidad entre 4 de quedar incapacitado antes de la edad plena de jubilación.

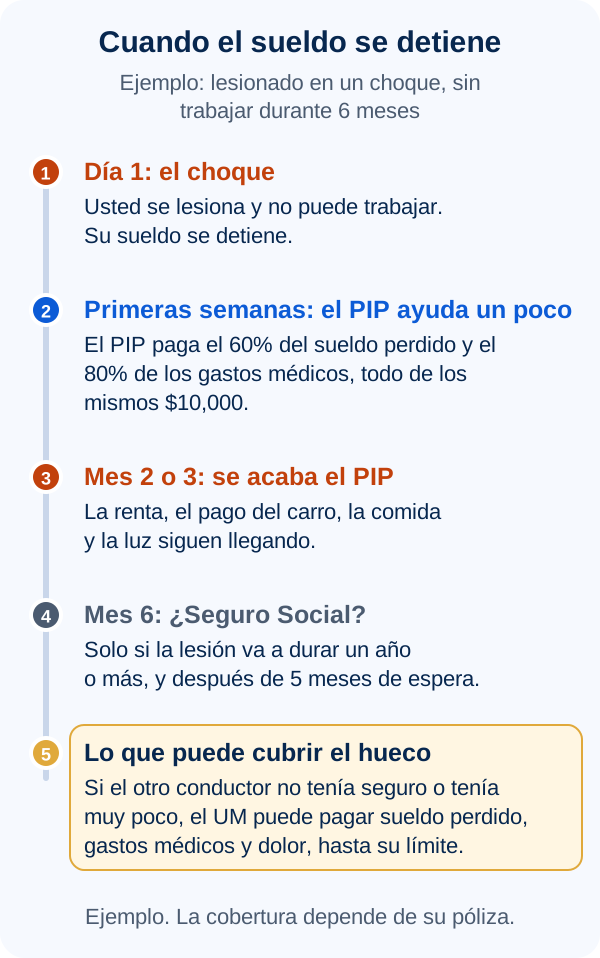
Línea de tiempo de ejemplo. Día 1: el choque; usted se lesiona y su sueldo se detiene. Primeras semanas: el PIP paga el 60% del sueldo perdido y el 80% de los gastos médicos, todo de los mismos $10,000. Mes 2 o 3: se acaba el PIP y la renta, el carro, la comida y la luz siguen llegando. Mes 6: el Seguro Social por incapacidad solo si la lesión va a durar un año o más y tras 5 meses de espera. Lo que puede cubrir el hueco: si el otro conductor no tenía seguro o tenía muy poco, el UM puede pagar sueldo perdido, gastos médicos y dolor, hasta su límite.
Línea de tiempo de ejemplo. Las cifras del PIP vienen de la ley de Florida; las reglas del Seguro Social, de la SSA.

Dos tipos de pérdidas: con recibo y sin recibo

Algunas pérdidas llegan con factura: el hospital, la terapia, los sueldos que no cobró y el dinero que habría ganado más adelante si no puede volver al mismo trabajo.

Otras pérdidas no traen recibo, pero son igual de reales: el dolor, las noches sin dormir, no poder abrazar a sus hijos o perderse el trabajo, la iglesia y los deportes que usted quiere.

El UM puede ayudar con las dos. Según la ley de Florida, el dolor y sufrimiento se paga solo en lesiones graves, como una lesión permanente, una cicatriz seria o una muerte.

Estas pérdidas son enormes en todo el país. En 2019, los choques en EE. UU. costaron unos $340 mil millones en pérdidas de dinero, como atención médica y trabajo perdido, según la NHTSA. Al contar también el dolor y la calidad de vida perdida, el total llegó a casi $1.4 billones.

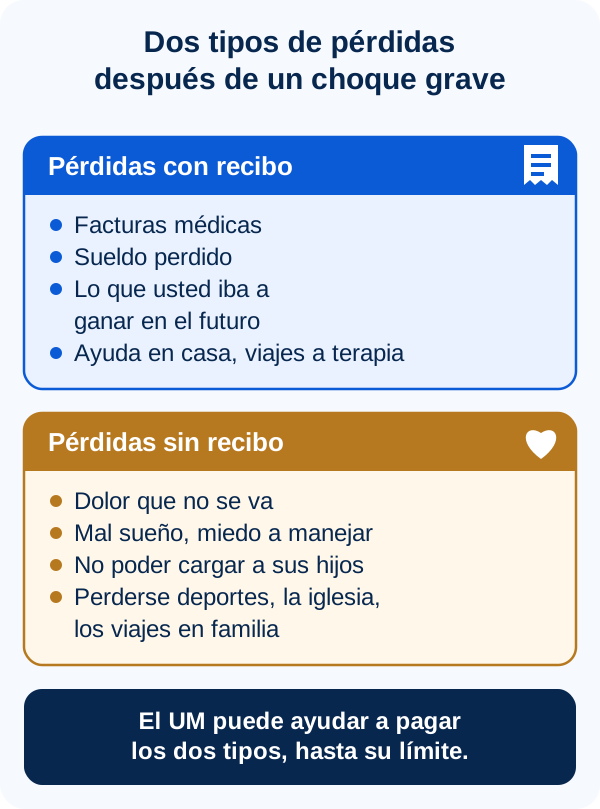
Dos tarjetas. Pérdidas con recibo: facturas médicas, sueldo perdido, lo que usted iba a ganar en el futuro, ayuda en casa y viajes a terapia. Pérdidas sin recibo: dolor que no se va, mal sueño y miedo a manejar, no poder cargar a sus hijos, perderse deportes, la iglesia y los viajes en familia. El UM puede ayudar a pagar los dos tipos, hasta su límite.
La ley los llama daños "económicos" y "no económicos". En palabras simples: pérdidas con y sin recibo.

¿Y si el conductor se da a la fuga?

En 2024 hubo 97,519 choques con fuga en Florida, según el departamento estatal de seguridad vial. La mayoría solo dañó propiedad. El resto dejó personas heridas o muertas.

En muchas pólizas, un conductor que huye y nunca aparece se trata como un conductor sin seguro, así que el UM puede aplicar. Reporte el choque a la policía de inmediato y revise las reglas exactas de su póliza.

Casos reales en Florida: lo que puede costar una lesión grave

Estos casos vienen de registros públicos de los tribunales. Los compartimos para mostrar lo grandes que pueden ser las pérdidas reales, no para sugerir que alguien demande. Cada caso es diferente.

Caso real

Lesiones permanentes por un conductor con seguro insuficiente

Condado de Broward · Cuarto Tribunal de Apelaciones de Florida, 2020

Qué pasó
Un conductor fue chocado por otro con seguro insuficiente y quedó con lesiones permanentes. El seguro del otro conductor no alcanzaba, así que él presentó un reclamo al UM de sus propias pólizas. Lo único que el jurado tenía que decidir era cuánto le había costado el choque.
Qué se decidió
El jurado fijó sus pérdidas en $810,000 por ingresos perdidos, $369,629 por gastos médicos y $400,000 por dolor y sufrimiento: $1,579,629 en total. El tribunal de apelaciones mantuvo las cifras del jurado. El monto final fue menor porque se restó el dinero que él ya había recibido de otros seguros.
Qué nos enseña
Los ingresos perdidos fueron la parte más grande, más de la mitad del total. Una lesión grave es, antes que nada, un problema de sueldo.

Fuente: Cuarto Tribunal de Apelaciones de Florida, opinión en los casos 4D18-3652 y 4D19-118 (24 de junio de 2020) (PDF)

Caso real

Una póliza de $10,000 y un choque que cambió una familia

Condado de Hillsborough · Corte Suprema de Florida, 2004 (choque en 1990)

Qué pasó
Un conductor que había estado bebiendo cruzó la línea central y chocó un carro en el que iban una madre y su hija pequeña. La madre murió. La niña quedó gravemente herida, con más de $30,000 en facturas médicas, y su padre faltó mucho al trabajo. El carro que causó el choque tenía un seguro de solo $10,000 por persona y $20,000 por accidente.
Qué se decidió
Más tarde, los jurados fijaron los daños en $911,400 por la muerte de la madre y $500,000 por las lesiones de la niña, cerca de $1.4 millones en total. Eso es unas 70 veces los $20,000 de cobertura.
Qué nos enseña
Los límites bajos pagan solo una pequeña parte de un choque grave. Para la familia afectada, el UM de su propia póliza es lo que puede ayudar a cubrir el hueco. Para el conductor culpable, el resto puede convertirse en una deuda personal (vea Umbrella y protección del patrimonio).

Fuente: Corte Suprema de Florida, opinión en el caso SC01-2846 (2004), texto completo

Los números detrás

20.6%de los conductores en Florida no tenía seguro en 2023, cerca de 1 de cada 5. La tasa nacional fue 15.4%.Fuente: Insurance Information Institute
$0de cobertura por lesiones a otros exige Florida a la mayoría de los conductores. El mínimo es $10,000 de PIP y $10,000 de daños a la propiedad.Fuente: Departamento de Seguridad Vial y Vehículos Motorizados de Florida (FLHSMV)
$10,000es lo máximo que paga el PIP en total. Los gastos médicos (80%) y el ingreso perdido (60%) comparten ese límite.Fuente: Estatutos de Florida, sección 627.736 (beneficios de PIP)
97,519choques con fuga hubo en Florida en 2024.Fuente: Comunicado del FLHSMV (3 de febrero de 2025)
1 de 4es la probabilidad de que un trabajador de 20 años quede incapacitado antes de la jubilación plena, según el Seguro Social.Fuente: Administración del Seguro Social
$340 mil millonescostaron en dinero los choques en EE. UU. en 2019. Con el dolor y la calidad de vida perdida: casi $1.4 billones.Fuente: NHTSA

Revise su póliza en 2 minutos

  • Busque la primera página de su póliza (la página de declaraciones). Busque las palabras Uninsured Motorist o UM.
  • Si no aparece el UM, o dice "rejected" (rechazado), usted no lo tiene. En Florida solo se puede rechazar por escrito.
  • Mire los números. Por ejemplo, 50/100 quiere decir hasta $50,000 por persona y $100,000 por accidente.
  • Busque si dice stacked (acumulado) o non-stacked. Con más de un carro, el UM acumulado suma el límite de cada carro.
  • Compare el UM con sus límites de lesiones a otros (bodily injury). En Florida son iguales, a menos que alguien haya escogido límites más bajos.
  • ¿Su póliza no tiene cobertura de lesiones a otros? Entonces lo más probable es que tampoco tenga UM. Pregúntenos.
  • ¿No está seguro? Mándenos una foto de esa primera página. La revisamos con usted en español, inglés o ruso.

Siga leyendo

Preguntas frecuentes

¿Qué es la cobertura de conductor sin seguro, en palabras simples?

Es una cobertura de su propia póliza de auto que lo protege a usted, no al otro conductor. Si alguien lo choca y no tiene seguro, o no tiene suficiente, el UM puede pagar sus gastos médicos, su sueldo perdido y, en lesiones graves, el dolor y sufrimiento. Paga hasta el límite que usted escogió.

¿El UM es obligatorio en Florida?

No. Pero si su póliza tiene responsabilidad por lesiones a otros (bodily injury), la ley de Florida dice que el UM viene incluido a menos que se rechace por escrito. Vale la pena revisar si se firmó un formulario de rechazo cuando empezó su póliza.

¿No me cubre esto mi seguro médico?

El seguro médico puede ayudar con las facturas médicas. No reemplaza su sueldo ni paga el dolor y sufrimiento, y usted todavía puede deber deducibles y copagos. El UM es para las pérdidas que debió pagar el otro conductor.

¿El UM paga el arreglo de mi carro?

No. El UM es para lesiones a personas. Los daños a su carro normalmente los paga la cobertura de choque (collision) de su propia póliza.

¿Cuál es la diferencia entre UM acumulado y no acumulado?

Si tiene más de un carro, el UM acumulado (stacked) le permite sumar el límite de UM de cada carro. El no acumulado le da el límite de un solo carro. En Florida, el UM es acumulado a menos que usted escoja el no acumulado por escrito.

¿El UM paga de inmediato, como el PIP?

Normalmente no. El PIP paga las facturas a medida que llegan. El UM normalmente se paga en una sola suma cuando ya se sabe todo el tratamiento que usted necesitó. Es una razón más para planear esos meses de espera.

¿Y si fue un choque con fuga?

Muchas pólizas tratan al conductor que huye y nunca aparece como un conductor sin seguro, así que el UM puede aplicar. Reporte el choque a la policía de inmediato y revise las reglas exactas de su póliza.

¿Tiene UM? Revisémoslo juntos.

Envíenos su póliza y revisamos su cobertura. Un agente licenciado le explica en palabras simples lo que tiene. Le devolvemos la llamada en menos de 1 hora en horario de oficina.

Envíenos su póliza y revisamos su cobertura →

📄 Envíenos su póliza y la revisamos

Basta con una foto de la primera página (la página de declaraciones).

M&K Agency · 33550 S Dixie Hwy, Suite 102, Florida City, FL 33034 · Lunes a viernes 9–6, sábados con cita · Licencia de Florida #L109526

Hable con un agente licenciado

Toma 30 segundos. Un agente real le devuelve la llamada rápido.

🔒 Su información es privada. Nunca spam.

Esta página es información general, no asesoría legal ni lenguaje de póliza. Lo que se cubre depende de su póliza, sus límites y sus exclusiones. Las historias marcadas como "Ejemplo" son inventadas para explicar la idea. Los "casos reales" vienen de registros públicos de los tribunales enlazados abajo, y cada caso es diferente. Nadie puede prometer cómo terminará un reclamo.

Fuentes

Los datos de esta página se verificaron con estas fuentes el 3 de octubre de 2026.