
Una historia: una familia, un sueldo
Así son muchas de las familias con las que hablamos cada semana.
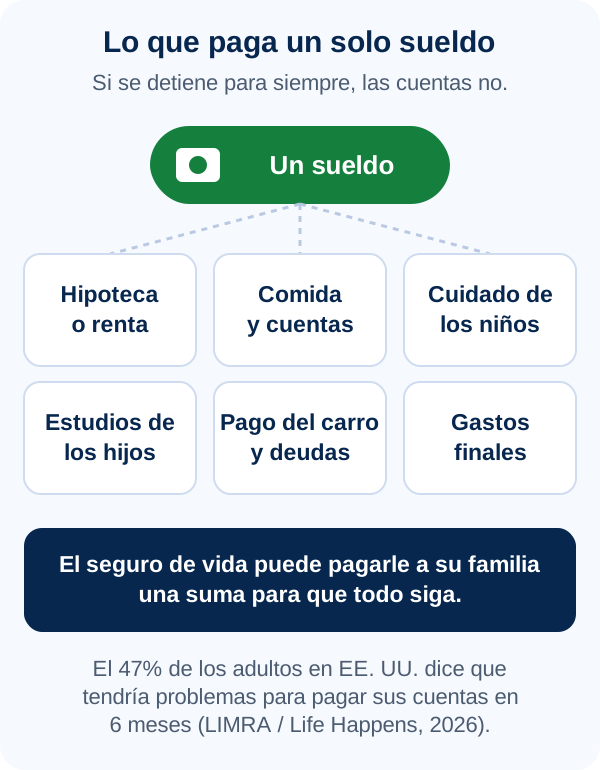
El seguro de vida no se trata de morir. Se trata de las personas que dependen de su sueldo: la hipoteca, la comida, la escuela de los niños. Aquí le explicamos cómo funciona, en palabras simples.
Así son muchas de las familias con las que hablamos cada semana.
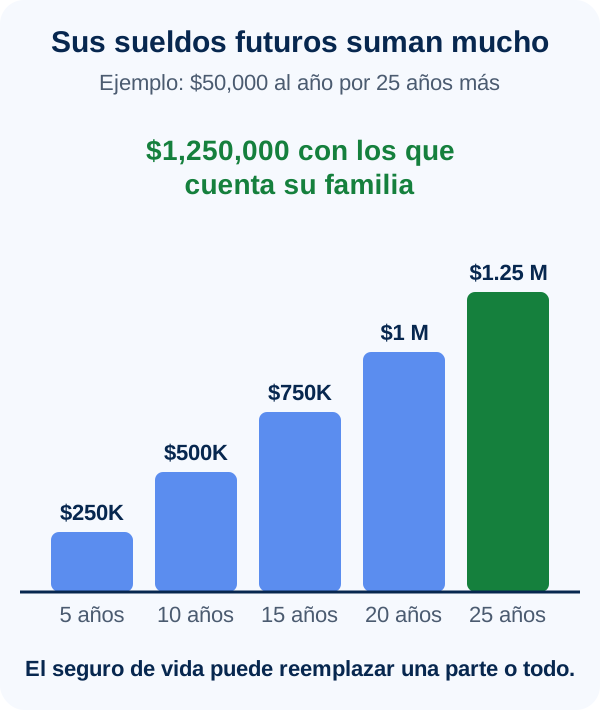
Casi todos aseguran el carro y la casa. Pero para una familia trabajadora, lo más valioso muchas veces es el sueldo. $50,000 al año durante 25 años más son $1.25 millones.
Cuando ayudamos a una familia a escoger un monto, miramos cuatro cosas:
Por qué la gente lo compra
En el estudio de 2026 de LIMRA y Life Happens, entre las razones principales para tener seguro de vida están cubrir el entierro y los gastos finales (57%), reemplazar el ingreso perdido de quien trabaja (27%) y terminar de pagar la hipoteca (21%).
Para muchas familias, la casa es donde están la escuela, los amigos y la iglesia de los niños. Si el sueldo principal se detiene, la hipoteca puede ser la primera cuenta que se atrasa.
El seguro de vida puede pagar la hipoteca completa o cubrir los pagos por años, para que nadie tenga que mudarse en el peor momento.
El seguro de vida puede guardar dinero para la guardería hoy y para una escuela técnica o la universidad mañana. Usted decide quién recibe el dinero y puede nombrar a más de una persona.
Si sus hijos son pequeños, pregúntenos cómo nombrar al beneficiario de la forma correcta, para que el dinero de verdad se pueda usar para ellos.
El seguro del trabajo es un buen comienzo. Pero normalmente depende del empleo. Si cambia de trabajo, lo despiden o se jubila, puede terminar.
Además, el monto muchas veces es pequeño comparado con lo que necesita una familia, por ejemplo uno o dos años de sueldo. Una póliza personal se queda con usted, trabaje donde trabaje.
El seguro de vida paga cuando alguien fallece. Pero una enfermedad o lesión larga también puede detener el sueldo. El Seguro Social dice que un trabajador de 20 años tiene 1 probabilidad entre 4 de quedar incapacitado antes de la edad plena de jubilación.
El Seguro Social por incapacidad es solo para condiciones que se espera duren al menos un año, y por lo general empieza después de 5 meses de espera. Algunas pólizas de vida tienen opciones extra (llamadas riders) que pueden ayudar si usted se enferma gravemente. Pregúntenos qué hay disponible para usted.
No hay un solo número. Empiece por cuántos años su familia necesitaría su sueldo, sume lo que falta de la hipoteca y otras deudas, y luego los gastos futuros, como los estudios de sus hijos. Podemos hacer la cuenta con usted en unos minutos.
El seguro a término lo cubre por un número fijo de años, por ejemplo 20 o 30, muchas veces mientras los hijos crecen y se paga la hipoteca. El permanente, como el whole life, está pensado para toda la vida y puede acumular valor en efectivo.
Muchas veces, sí. Si fallece quien cuida la casa y a los niños, la familia de repente puede tener que pagar guardería, transporte a la escuela y ayuda en casa. El seguro de vida puede ayudar a pagarlo.
Es un buen comienzo, pero normalmente depende del empleo y el monto suele ser pequeño. Revise cuánto tiene y qué pasa si deja ese trabajo.
Muchas veces sí, pero depende de la persona y de la póliza. Algunas pólizas hacen preguntas de salud o piden un examen médico, y otras hacen menos preguntas. Le ayudamos a ver las opciones.
Las personas que usted nombre como beneficiarios. Normalmente el dinero les llega directamente. Si sus hijos son menores de edad, pregúntenos cómo nombrarlos de la forma correcta.
Envíenos su póliza y revisamos su cobertura, incluido el seguro del trabajo. Un agente licenciado se la explica en palabras simples. Le devolvemos la llamada en menos de 1 hora en horario de oficina.
Envíenos su póliza y revisamos su cobertura →📄 Envíenos su póliza y la revisamos
Basta con una foto de la primera página (la página de declaraciones).
M&K Agency · 33550 S Dixie Hwy, Suite 102, Florida City, FL 33034 · Lunes a viernes 9–6, sábados con cita · Licencia de Florida #L109526
Toma 30 segundos. Un agente real le devuelve la llamada rápido.
Esta página es información general, no asesoría legal, fiscal ni financiera, ni lenguaje de póliza. Lo que paga una póliza depende de sus términos, y la aprobación depende de la aseguradora. Las historias marcadas como "Ejemplo" son inventadas para explicar la idea. Las estadísticas vienen de las fuentes públicas enlazadas abajo.
Los datos de esta página se verificaron con estas fuentes el 3 de octubre de 2026.