
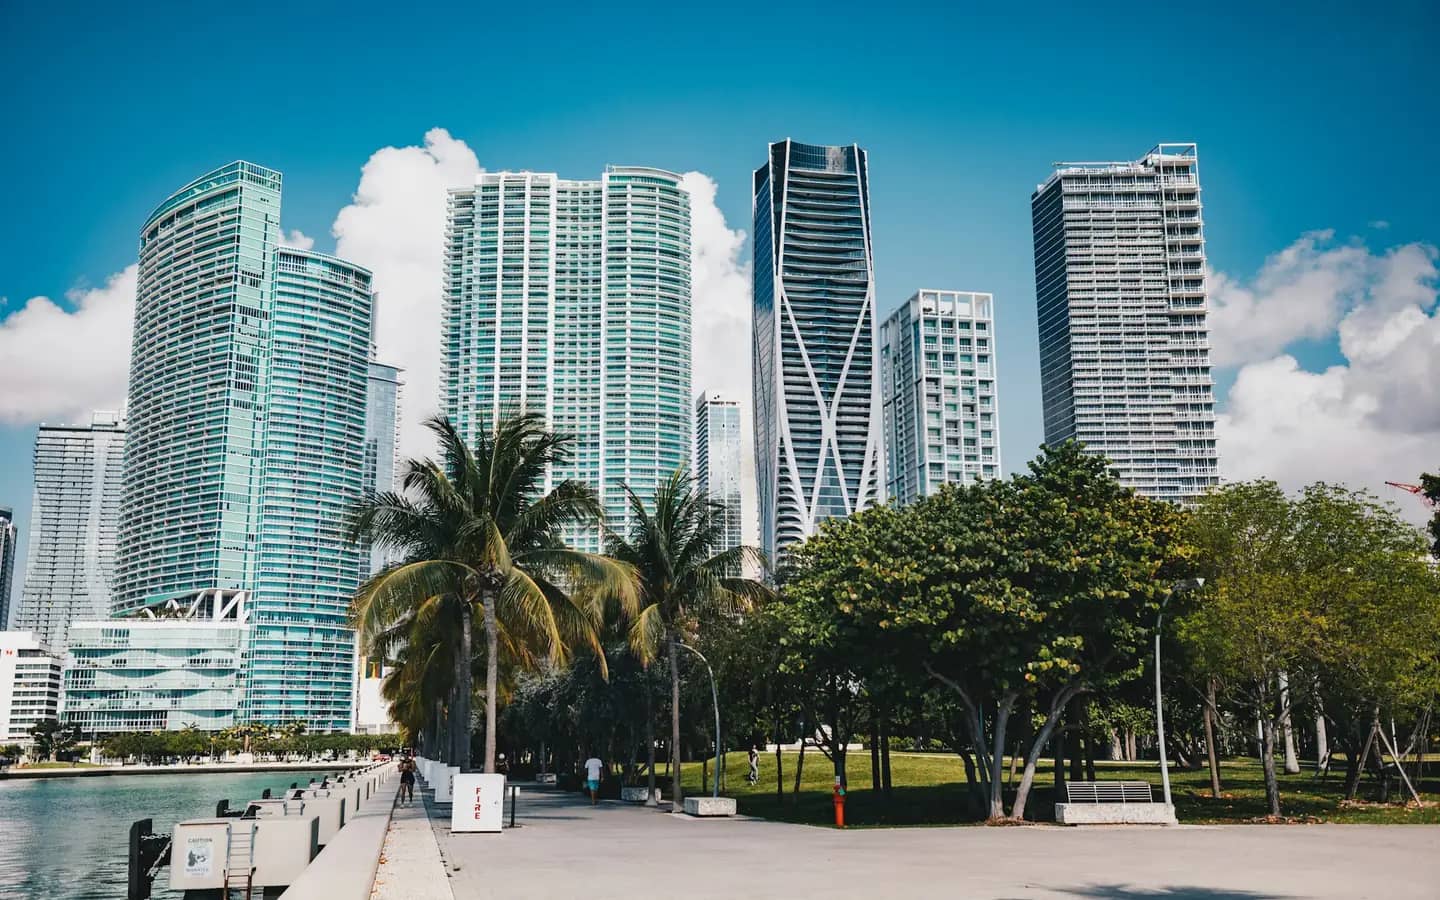
Seguro de condominio y casa en Aventura, FL, para torres en tierra firme, no sobre la arena.
La mayor parte de Aventura son torres. Una parte menor son casas y townhomes cerca del agua. Leemos su póliza contra los papeles de la asociación, o contra el techo si el edificio entero es suyo. En español, inglés o ruso.
📄 Envíenos su póliza y la revisamos
Basta con una foto de la primera página (la página de declaraciones).
Hable con un agente licenciado
Toma 30 segundos. Un agente real le devuelve la llamada rápido.
En Aventura primero están las torres, y hay una minoría real de casas
Aventura está en tierra firme, al oeste del Intracoastal, al norte de North Miami Beach y al sur de la línea de Broward en Hallandale Beach. No es la isla barrera. Sunny Isles Beach queda al este, del otro lado del William Lehman Causeway. Las estimaciones del Censo 2020–2024 cuentan unas 26,400 viviendas. Cerca del 80% está en edificios de 50 unidades o más. Casas separadas y townhomes juntos son solo alrededor del 8%. Ese corte es el mapa del seguro: el dueño de una unidad necesita un HO-6, y el grupo más pequeño, dueño de las paredes y del techo, necesita una póliza de casa.
El año mediano de construcción es 1989. La década más grande son los años ochenta, cerca del 27% de las unidades, luego los noventa con cerca del 22% y 2000–2009 con cerca del 21%. Solo alrededor de un cuarto del parque es anterior a 1980. Cerca del 30% de todas las unidades, unas 7,900, estaban vacías por uso de temporada u ocasional. Entre las viviendas ocupadas, cerca del 64% tiene dueño ocupante, una proporción más alta que en la isla de al lado. Una unidad de temporada y una unidad de todo el año en el mismo piso no son el mismo riesgo.
Unos 2,100 residentes de 5 años o más hablan ruso, polaco u otra lengua eslava en casa, cerca del 5.6% de ese grupo. El Censo no separa el ruso de esa línea. Aquí también se compra desde el extranjero y se deja la unidad vacía durante meses. La póliza tiene que decir cuál de las dos cosas es cierta.
Lo que revisamos para los dueños en Aventura
- Dueños de condominio: las exclusiones de la póliza maestra. Pisos, gabinetes, encimeras, electrodomésticos, el calentador, las instalaciones y las pertenencias son del dueño de la unidad, no de la asociación.
- Límites del HO-6 y pérdida de uso si después de un daño cubierto no se puede vivir en la unidad.
- Evaluación por pérdida por encima de $2,000, medida contra el deducible de huracán de la asociación, no contra una suposición.
- Evaluaciones de reservas e inspección de hito, que una cláusula de evaluación por pérdida normalmente no paga.
- Dueños de casa y townhome: edad y permiso del techo, formulario de mitigación de viento OIR-B1-1802 y cobertura de ley y ordenanza si la estructura es vieja.
- Ocupación. Las condiciones de temporada y de unidad vacía, incluido un límite de tiempo y la obligación de cerrar el agua, están en la póliza. Revise la suya.
- Agua de la unidad de arriba o hacia la de abajo, un reclamo frecuente de torre que no es un huracán.
- Inundación, excluida de todo HO-6 y de toda póliza de casa. El agua de Aventura es el Intracoastal, los canales y la lluvia, no una playa abierta.
La asociación asegura el edificio. Usted asegura el acabado.
La sección 718.111(11) obliga a la asociación a asegurar el edificio del condominio y a excluir acabados interiores, instalaciones, electrodomésticos, calentadores, gabinetes, encimeras y bienes personales. Su HO-6 recoge eso, más la responsabilidad civil. La sección 627.714 exige al menos $2,000 de cobertura de evaluación por pérdida. En una torre, el deducible de huracán de la asociación puede ser 2%, 5% o más de un límite de edificio muy grande, y luego se divide según la participación de la unidad. Dos mil dólares no absorben esa cuenta. Compre un límite más alto solo después de saber qué excluye el formulario. Una evaluación para fondear la reserva estructural, o para pagar una obra que ordenó una inspección de hito, en general queda fuera de esa cobertura. Envíe el aviso con la póliza antes de que alguien diga que está cubierto.
El daño de Wilma aquí fue sobre todo el vidrio viejo
La evaluación de Miami-Dade después de Wilma dice que la ciudad de Aventura vio daños de vidrio sobre todo en edificios anteriores al Código de Construcción del Sur de Florida de 1994. Las fallas que describió el condado fueron escombros voladores, grava de techos vecinos, muebles y macetas dejados en los balcones, y la presión interior cuando se rompía una abertura. El Centro Nacional de Huracanes ya había señalado que los pisos altos ven más viento que la medición a 10 metros, y que partes del norte de Miami-Dade probablemente tuvieron condiciones de categoría 2 en octubre de 2005, con ráfagas cercanas a 100 nudos a la altura estándar. Una torre de los ochenta en esta tierra firme está dentro de esa historia. Un edificio de finales de los 2000 se construyó bajo las reglas de la High-Velocity Hurricane Zone, que cubre todo Miami-Dade y Broward, con aprobaciones de producto como un Notice of Acceptance de Miami-Dade para ventanas y puertas.
Los edificios de tres pisos habitables o más necesitan una inspección de hito a los 30 años, o a los 25 si el funcionario local lo exige, y cada 10 años después, más un estudio de reservas de integridad estructural al menos cada 10 años. El reloj corre desde el certificado de ocupación. Una gran parte de las unidades de Aventura se construyó en los ochenta, así que muchos edificios ya pasaron de 30. El estudio puede producir una evaluación especial. El seguro no la paga automáticamente.
Los mapas de inundación siguen siendo los de 2009
Los mapas vigentes de Miami-Dade son del 11 de septiembre de 2009. Los preliminares de 2021 no están en vigor. Broward, una ciudad más al norte, adoptó mapas nuevos el 31 de julio de 2024. Aventura no. No use la letra de zona de Hallandale o Hollywood para una dirección de Aventura. Ningún HO-3 y ningún HO-6 cubre inundación ni marejada. La cobertura del NFIP normalmente espera 30 días para empezar y tiene tope de $250,000 para el edificio y $100,000 para el contenido. Esos números son límites del programa, no un estimado de reconstrucción de su unidad. El seguro privado de inundación es aparte. Para las casas, una inspección de mitigación de viento puede documentar protección de aberturas, forma del techo y anclajes del techo a las paredes. Las aseguradoras tienen que reflejar los créditos que el estatuto exige cuando el formulario los respalda. My Safe Florida Home es un programa estatal de inspección y subsidio para casas y townhomes que califiquen, no para una unidad en una torre.
El aviso de un daño nuevo a la propiedad en general es de un año; en un huracán la fecha del daño es el momento en que toca tierra, y un reclamo suplementario tiene 18 meses. Los reclamos de evaluación por pérdida siguen la fecha en que la asociación cobra. Los deducibles de huracán en una póliza de vivienda vienen en $500 o en 2%, 5% o 10% del límite de la vivienda y se aplican una vez por año calendario. En pólizas emitidas o renovadas desde el 1 de julio de 2022, una aseguradora no puede rechazar una casa solo porque el techo tiene menos de 15 años.
M&K Agency es una agencia familiar, con un equipo de 12 personas y más de 5,000 clientes en toda Florida. Envíenos su póliza y la revisamos. La alineamos con el certificado de la asociación o con los papeles del techo, y decimos qué falta.
Quiero que me llame un agenteLlame al (305) 859-3953 Escríbanos por WhatsApp
Atendemos Aventura desde Florida City
No tenemos oficina en Aventura. Nuestra oficina está en 33550 S Dixie Hwy, Suite 102, Florida City, FL 33034, a unas 51 millas al sur, cerca de 70 minutos sin tráfico pesado por el Turnpike y la I-95. Envíe la página de declaraciones y, si es condominio, el certificado de seguro de la asociación por WhatsApp, texto o correo. Las visitas son con cita.
Horario: lunes a viernes de 9 a 6, sábados con cita. Llame al (305) 859-3953 o escriba por WhatsApp al (971) 998-7313. Un agente devuelve la llamada en menos de una hora si la solicitud llega en horario de oficina.
33550 S Dixie Hwy, Suite 102
Florida City, FL 33034
English · Español · По-русски
Seguro de casa y condominio en Aventura: preguntas frecuentes
Soy dueño de un condominio. ¿Por qué necesito mi propia póliza?
Porque la ley de Florida le dice a la póliza maestra que excluya sus pisos, gabinetes, electrodomésticos, calentador, instalaciones y pertenencias. El HO-6 es la póliza de esas cosas, de su responsabilidad civil y de la pérdida de uso.
Wilma fue en 2005. ¿La edad del edificio todavía importa?
Sí. La evaluación del condado ató las pérdidas de vidrio en Aventura sobre todo a edificios anteriores al código de 1994. La edad también enciende los relojes de la inspección de hito y del estudio de reservas. Una torre nueva y una torre de los ochenta en la misma calle no son el mismo expediente.
La unidad está vacía varios meses al año. ¿Eso es un problema?
Es una pregunta que responde la póliza, no un número único para todo el estado. Los términos de temporada y de unidad vacía pueden limitar cuánto tiempo puede estar solo el lugar y pueden exigir cerrar el agua. Envíe las declaraciones. Leeremos la condición que de verdad le aplica.
¿Los mapas de inundación de Aventura son los mapas nuevos de Broward?
No. Aventura está en Miami-Dade. Los mapas vigentes son del 11 de septiembre de 2009. Los mapas de Broward del 31 de julio de 2024 se detienen en la línea del condado. La inundación y la marejada quedan excluidas de la póliza de casa y de condominio de todas formas.
¿Pueden revisar la póliza de una unidad que compré viviendo en el extranjero?
Sí. Envíe por correo o por WhatsApp la página de declaraciones y el certificado de la asociación. Atendemos Aventura desde la oficina de Florida City, a unos 70 minutos sin tráfico pesado. No tenemos oficina en la ciudad y no prometemos colocar una póliza antes de ver cómo se ocupa la unidad.
Más para esta zona
¿Quiere una segunda opinión sobre su cobertura?
Déjenos su número y un agente licenciado le llama, en menos de una hora en horario de oficina.
Quiero que me llame un agenteLlame al (305) 859-3953
📄 Envíenos su póliza y la revisamos
Basta con una foto de la primera página (la página de declaraciones).
Este artículo es información general, no asesoría legal ni lenguaje de póliza. La cobertura depende de los términos, límites y exclusiones de su póliza, y las reglas de elegibilidad pueden cambiar. Consulte su caso con un agente licenciado.
Fuentes
Los datos de esta página se verificaron con estas fuentes el 21 de octubre de 2026.
- Centro Nacional de Huracanes: informe del huracán Wilma (2005) (en inglés)
- Miami-Dade Building Code Compliance: evaluación posterior al huracán Wilma (vidrios en Aventura, reparaciones de torres en Sunny Isles Beach) (en inglés)
- Oficina del Censo, ACS 2020–2024 (5 años): población, vivienda, vacancia, traslado al trabajo e idioma (B01003, B25024, B25034, B25035, B25003, B25004, B08303, C16001), Aventura (en inglés)
- Código de Construcción de Florida, Building (8.ª ed., 2023), capítulo 16, sección 1620: zonas de huracanes de alta velocidad (Miami-Dade y Broward) (en inglés)
- Miami-Dade County Product Control: productos aprobados y Notices of Acceptance (NOA) (en inglés)
- Departamento de Servicios Financieros de Florida: formulario de mitigación de viento OIR-B1-1802 (en inglés)
- Estatutos de Florida, s. 627.0629: créditos obligatorios por mitigación de viento (en inglés)
- Estatutos de Florida, s. 627.7011: regla de antigüedad del techo (15 años), ley y ordenanza, costo de reemplazo (en inglés)
- Estatutos de Florida, s. 627.701: opciones de deducible de huracán y la regla del año calendario (en inglés)
- Estatutos de Florida, s. 627.70132: plazos para avisar un reclamo de propiedad (1 año, 18 meses) (en inglés)
- Estatutos de Florida, s. 718.111(11): qué cubre y qué no la póliza maestra de la asociación de condominio (en inglés)
- Estatutos de Florida, s. 627.714: cobertura de evaluación por pérdida para dueños de condominio (en inglés)
- DBPR de Florida: inspecciones de hito y estudios de reservas estructurales de condominios (en inglés)
- FloodSmart.gov (NFIP): qué cubre el seguro de inundación (en inglés)
- Condado de Miami-Dade: mapas de zonas de inundación (en inglés)
- Condado de Miami-Dade: zonas de marejada ciclónica (en inglés)
Zonas que atendemos
Atendemos estas comunidades de Miami-Dade y Broward desde nuestra oficina en Florida City, en persona con cita y por teléfono, WhatsApp, texto y correo.