
Seguro de bote en Florida: responsabilidad en el agua y un plan para los huracanes.
Respuesta rápida: En Florida, los dos riesgos de dinero más grandes para el dueño de un bote son lesionar a alguien en el agua y una tormenta con nombre. Una buena póliza se arma pensando en los dos, más el remolque y las personas que van con usted. Revisamos la suya y se la explicamos en español.
📄 Envíenos su póliza y la revisamos
Basta con una foto de la primera página (la página de declaraciones).
Hable con un agente licenciado
Toma 30 segundos. Un agente real le devuelve la llamada rápido.
Florida tiene más botes registrados que cualquier otro estado, y las aguas del sur de la Florida están entre las más transitadas del país. Eso significa más posibilidades de un choque, de un invitado lesionado a bordo o de daños al bote o al muelle de otra persona. Y de junio a noviembre, todo dueño necesita un plan para las tormentas: sacarlo del agua, moverlo o amarrarlo bien.
Aquí explicamos las reglas de Florida que importan para los dueños de botes, los huecos de cobertura que más vemos y las preguntas que conviene hacerle a su agente, con palabras claras y enlaces a la ley.
Navegar en Florida: lo que dicen las cifras
- 1,027,742embarcaciones registradas en Florida en 2025, más que en cualquier otro estado.Fuente
- 694accidentes náuticos reportables en Florida en 2025. El tipo más común fue el choque contra un objeto fijo (35%).Fuente
- 72accidentes en el condado de Monroe (los Cayos) en 2025, más que en cualquier otro condado.Fuente
- 67%de quienes manejaban en los accidentes náuticos mortales de Florida en 2025 no tenía educación náutica formal.Fuente
Dónde se quedan cortos los dueños de botes en Florida
Alguien sale lesionado
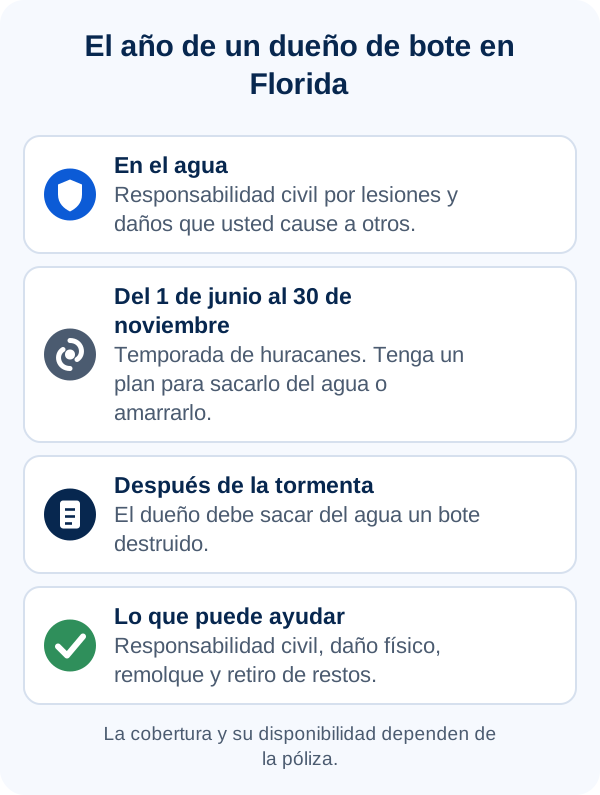
Un invitado se cae en cubierta, golpean a un bañista, chocan con otro bote. Normalmente responden la responsabilidad civil y los pagos médicos, y los límites importan.
La tormenta y los días después
Sacar el bote, moverlo, retirar los restos y limpiar puede costar mucho, aun antes de las reparaciones. Algunas pólizas ayudan con parte de estos gastos; muchas tienen deducibles especiales para tormentas.
Lejos del muelle
Un motor que no arranca mar afuera o una varada suave en un bajo significan un remolque. Revise qué dice su póliza sobre remolque y asistencia.
Coberturas que conviene preguntar en una póliza de bote en Florida
Responsabilidad civil
Lesiones y daños que usted cause a otros, incluidos otros botes, muelles y bañistas, hasta sus límites, y la defensa legal.
Daño físico
Casco, motor y equipo después de un choque, hundimiento, incendio, robo o tormenta, según cómo la póliza valore el bote.
Pagos médicos y navegante sin seguro
Gastos médicos suyos y de sus invitados, y ayuda cuando el navegante que lo lesiona no tiene seguro.
Remolque y asistencia en el agua
Remolque hasta la rampa o la marina, entrega de combustible o arranque de batería, si está incluido.
Retiro de restos y salida del agua por huracán
Algunas pólizas ayudan a pagar el retiro de un bote hundido o sacarlo del agua antes de una tormenta con nombre.
Tráiler, equipo y objetos personales
Su tráiler, la electrónica, el equipo de pesca y otros equipos, si se declaran o están incluidos.
Son descripciones generales. La disponibilidad, los límites, los deducibles y las exclusiones dependen de la póliza.
Temporada de huracanes: lo que dice la ley de Florida sobre las marinas
La temporada de huracanes del Atlántico va del 1 de junio al 30 de noviembre (Centro Nacional de Huracanes). La ley de Florida no permite que una marina obligue a los dueños a sacar sus botes cuando se emite una vigilancia o un aviso de huracán, para que la seguridad de las personas vaya primero. Pero después de una vigilancia de tormenta tropical o de huracán, la marina puede tomar medidas razonables para asegurar su bote y cobrarle un cargo razonable. Si su contrato incluye el aviso que describe la ley, la marina incluso puede mover su bote si usted no lo saca a tiempo, y en general no responde por los daños de la tormenta a su embarcación (s. 327.59).
La FWC recomienda subir el bote al tráiler y llevarlo lo más lejos posible de las aguas con marea. Si tiene que quedarse en el agua, duplique los cabos, agregue cabos de resorte, amárrelos alto en los pilotes por la marejada, protéjalos del roce y mantenga cargadas las baterías de las bombas de achique. Nunca se quede a bordo durante la tormenta (FWC).
Después de la tormenta: el bote hundido sigue siendo su responsabilidad
En Florida, el dueño no puede dejar una embarcación abandonada o naufragada en aguas del estado por más de 24 horas. Si el bote quedó así por un huracán, no lo multan si documenta lo que pasó y lo retira o lo repara dentro de los 45 días después de que pasó el huracán (s. 823.11). Reflotar y retirar un bote hundido puede salir caro; por eso vale la pena preguntar por la cobertura de retiro de restos.
Accidentes, reportes y chalecos salvavidas
Si un accidente causa una lesión que necesita más que primeros auxilios, una muerte o desaparición, o al menos $2,000 en daños, quien maneja debe enviar un reporte escrito a la FWC (s. 327.301). En todo el país, cuando se supo si llevaban chaleco, el 87% de quienes se ahogaron en accidentes náuticos en 2024 no lo llevaba puesto (USCG).
Tarjeta de navegante
Quien haya nacido el 1 de enero de 1988 o después necesita la tarjeta de educación en seguridad náutica u otro documento aceptado para manejar un bote con motor de 10 caballos de fuerza o más (s. 327.395). Dígale a su agente quién maneja su bote.
Quiero que me llame un agenteLlame al (305) 859-3953 Escríbanos por WhatsApp
Revise su póliza de bote antes de la próxima tormenta
- Lea el deducible por tormenta con nombre o huracán en su página de declaraciones.
- Pregunte si su póliza ayuda a sacar o mover el bote antes de un huracán.
- Revise si tiene retiro de restos y cuánto paga.
- Lea la cláusula de huracanes y los cargos en el contrato de su marina o depósito.
- Revise sus límites de responsabilidad civil y si están cubiertos los invitados y otros conductores.
- Confirme que la zona de navegación de la póliza coincide con donde de verdad navega, incluidos los Cayos y las Bahamas.
Un agente personal cuando más importa: en el reclamo
M&K Agency es una agencia familiar de Florida City, la puerta de entrada a los Cayos, con más de 5,000 clientes en toda la Florida y un equipo de 12 personas que hablan español, inglés y ruso.
Después de un accidente o de una tormenta, llámenos o escríbanos. Le ayudamos a reportar el reclamo, le explicamos qué paga la póliza y lo acompañamos hasta el final. Envíenos su póliza y revisamos su cobertura.
33550 S Dixie Hwy, Suite 102
Florida City, FL 33034
English · Español · По-русски
Seguro de bote en Florida: preguntas frecuentes
¿Es obligatorio el seguro de bote en Florida?
Las leyes náuticas de Florida fijan reglas de seguro para los negocios de alquiler, no un requisito general para los dueños particulares. El contrato de una marina, un depósito o su HOA puede exigir prueba de responsabilidad civil, así que lea el suyo. De todos modos, al dueño lo pueden demandar por lesiones o daños causados con el bote.
¿La marina me puede obligar a sacar el bote antes de un huracán?
La ley de Florida no permite que una marina lo obligue a sacar su bote cuando se emite una vigilancia o un aviso de huracán. Después de una vigilancia, la marina puede tomar medidas razonables para asegurarlo y cobrar un cargo razonable, y con el aviso correcto en su contrato puede mover el bote si usted no lo saca a tiempo.
¿El seguro paga por sacar el bote del agua antes de una tormenta?
Algunas pólizas ayudan con parte del costo de sacar o mover el bote antes de una tormenta con nombre. Depende de la póliza, así que pregunte antes de que empiece la temporada.
¿Qué pasa si mi bote se hunde en un huracán?
Usted es responsable de sacarlo del agua. Florida da 45 días después del huracán para retirar o reparar un bote que quedó naufragado por la tormenta, si se documenta lo que pasó. La cobertura de retiro de restos, si su póliza la tiene, puede ayudar con el costo.
¿Mi seguro de casa cubre mi bote?
Muchas veces solo de forma limitada para botes pequeños, y muchas pólizas de casa excluyen botes más grandes o rápidos y la responsabilidad en el agua. Envíenos su póliza de casa y le decimos qué dice.
¿Me ayudan con un reclamo de bote?
Sí. Llámenos o escríbanos por WhatsApp después de un accidente o de una tormenta. Un agente licenciado le ayuda a reportar el reclamo y le explica cada paso en español, inglés o ruso.
Siga leyendo
Envíenos su póliza y revisamos su cobertura
Un agente licenciado lee su póliza actual, le muestra los huecos en palabras sencillas y le ayuda a cerrarlos. Llámenos, o déjenos su número y lo contactamos en menos de una hora en horario de oficina.
Quiero que me llame un agenteLlame al (305) 859-3953
📄 Envíenos su póliza y la revisamos
Basta con una foto de la primera página (la página de declaraciones).
Este artículo es información general, no asesoría legal ni lenguaje de póliza. La cobertura depende de los términos, límites y exclusiones de su póliza, y las reglas de elegibilidad pueden cambiar. Consulte su caso con un agente licenciado.
Fuentes
Los datos de esta página se verificaron con estas fuentes el 3 de octubre de 2026.
- FWC: informe estadístico de accidentes náuticos de Florida 2025, resumen (PDF, en inglés)
- Guardia Costera de EE. UU.: estadísticas de navegación recreativa 2024 (PDF, en inglés)
- Centro Nacional de Huracanes (NOAA): climatología y fechas de la temporada
- Estatutos de Florida, s. 327.59 (2026): evacuación de marinas (huracanes)
- Estatutos de Florida, s. 823.11 (2026): embarcaciones abandonadas; retiro
- FWC: cómo preparar su embarcación para una tormenta
- Estatutos de Florida, s. 327.301 (2026): reportes escritos de accidentes náuticos
- Estatutos de Florida, s. 327.395 (2026): educación sobre seguridad náutica
- Estatutos de Florida, s. 327.35 (2026): navegar bajo los efectos del alcohol o drogas
Zonas que atendemos
Atendemos el sur de Florida desde nuestra oficina en Florida City, en persona y por teléfono, WhatsApp, texto y correo.