
Seguro de casa y condominio en Fort Lauderdale, para canales, torres y una inundación que no fue un huracán.
Las Olas, el New River, casas al oeste de la I-95 y condominios en la playa. Envíenos la póliza. La leemos contra el edificio y el panel de inundación. En español, inglés o ruso.
📄 Envíenos su póliza y la revisamos
Basta con una foto de la primera página (la página de declaraciones).
Hable con un agente licenciado
Toma 30 segundos. Un agente real le devuelve la llamada rápido.
La sede del condado, construida sobre canales
Fort Lauderdale es la sede del condado de Broward. Las estimaciones del Censo de 2020–2024 cuentan unas 101,700 viviendas. Cerca del 34% son casas separadas. Cerca del 28% está en edificios de 50 unidades o más. Los edificios de dos unidades o más reúnen cerca del 60% del parque, desde torres de playa y condominios del centro hasta edificios más pequeños tierra adentro. De las viviendas ocupadas, cerca del 54% tiene dueño ocupante. Unas 12,700 unidades, más o menos una de cada ocho, estaban vacías por uso de temporada u ocasional. El año mediano de construcción es 1973. Cerca del 65% se construyó antes de 1980, y cerca del 44% antes de 1970. La tabla C16001 cuenta unos 1,900 residentes de 5 años o más que hablan ruso, polaco u otra lengua eslava en casa, cerca del 1.1% de ese grupo. No es un conteo solo de ruso.
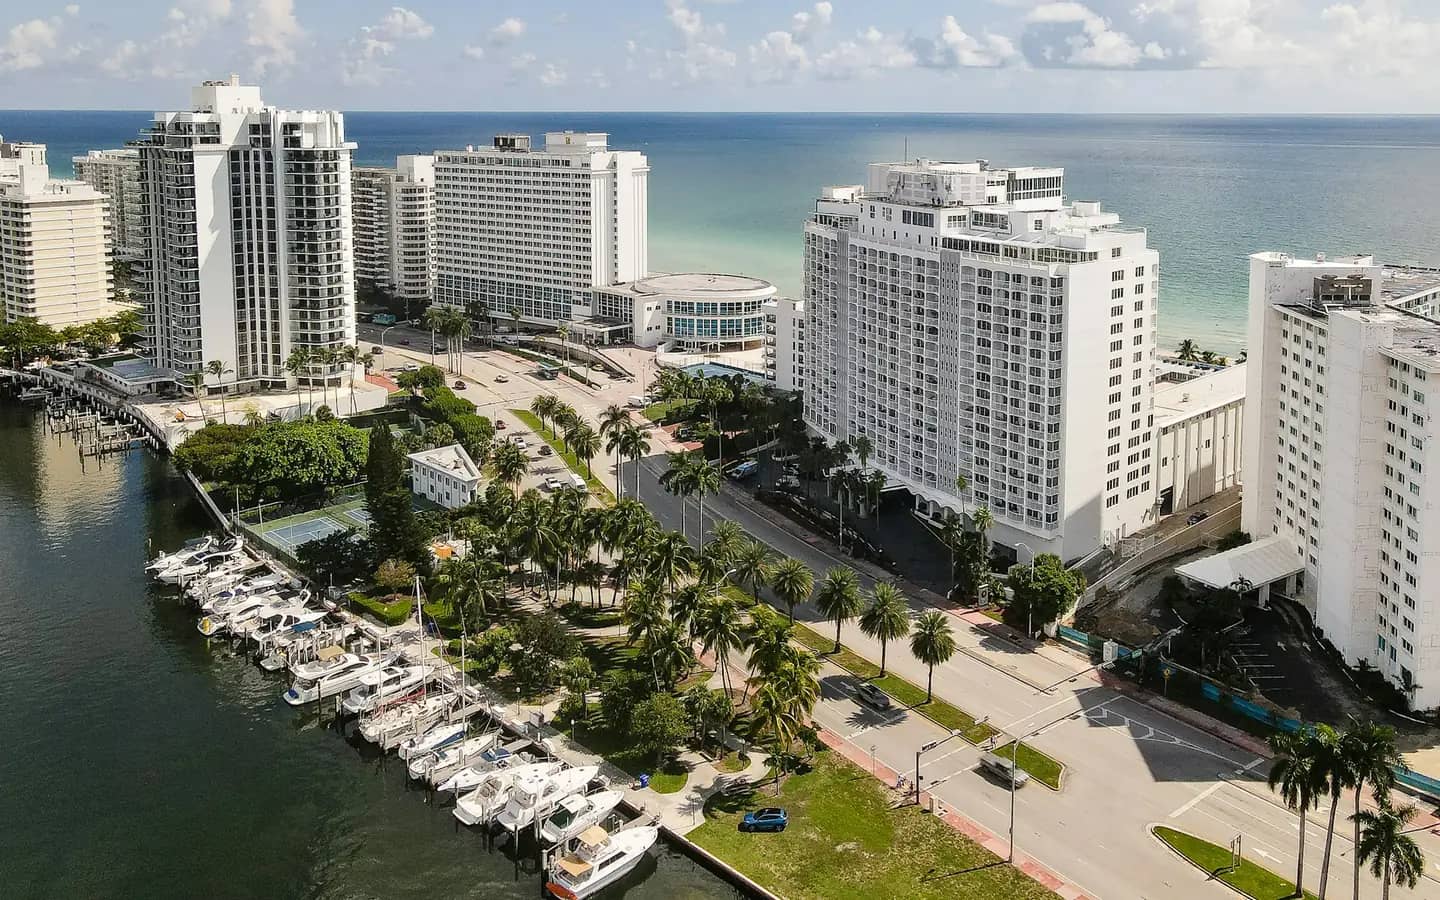
La geografía es agua tanto como calles. El New River cruza el centro. Las Olas Boulevard va de la playa hacia el río. Las Olas Isles, Rio Vista y los canales en peine al norte y al sur del río dejan la sala a pocos pies de un malecón. La A1A es la playa. La I-95 y Federal Highway (US-1) son el borde interior de esa franja costera, y la vivienda al oeste de la I-95 es otro edificio: más casas, menos torres, y aun así sobre un drenaje que se llenó en una sola tarde de 2023.
Broward está en la High-Velocity Hurricane Zone. La sección 1620 del Código de Construcción de Florida fija la velocidad de viento de diseño según la categoría de riesgo: 156 mph para la categoría I, 170 mph para la II, 180 mph para la III y 185 mph para la IV. Una casa típica es categoría II. Ventanas, puertas, contraventanas y techos en esta zona necesitan una aprobación de producto HVHZ. Las interpretaciones locales del código pasan por la Board of Rules and Appeals del condado. La mayoría de las viviendas de la ciudad son más viejas que el código con el que se probaron esos productos.
Lo que revisamos en una póliza de casa o condominio en Fort Lauderdale
- El formulario. Una casa junto al canal suele ser HO-3. Una unidad en una torre es HO-6. El formulario equivocado es el primer hueco.
- Mitigación de viento (OIR-B1-1802) en una casa: forma del techo, plataforma, anclaje techo-muro y protección de aberturas que cumpla las reglas HVHZ. La aseguradora debe dar los créditos que exige la ley por lo que el formulario documenta.
- El deducible de huracán, $500 o 2%, 5% o 10% del límite de la vivienda, una vez por año calendario. En un condominio, la sorpresa suele ser el deducible de la asociación, repartido entre los dueños.
- Antigüedad y liquidación del techo. Desde el 1 de julio de 2022, la aseguradora no puede rechazar una póliza solo porque el techo tiene menos de 15 años. Un techo de los años sesenta o setenta todavía puede liquidarse a valor real si el formulario lo dice.
- En un condominio, las exclusiones de la póliza maestra, y después el HO-6 para interiores y pertenencias, más la evaluación por pérdida por encima del piso de $2,000.
- Evaluaciones de inspección de hito y de SIRS, que el seguro en general no paga. Muchos edificios de aquí superan los 30 años por décadas.
- Condiciones de temporada y de unidad vacía, incluido cuánto tiempo puede estar desocupada la vivienda. Cerca de una de cada ocho unidades estaba vacía por uso de temporada.
- Inundación en una póliza aparte. La lluvia del 12 de abril de 2023 no la cubre el formulario de propietarios. Los FIRM de Broward entraron en vigor el 31 de julio de 2024.
La inundación que cerró el ayuntamiento fue lluvia
El 12 y 13 de abril de 2023, NOAA registró de 15 a 25 pulgadas de lluvia entre el mediodía y la medianoche en Fort Lauderdale, Hollywood, Dania Beach y Wilton Manors. El total medido más alto fue 25.91 pulgadas en un medidor del Aeropuerto Internacional de Fort Lauderdale-Hollywood. Más de 1,100 edificios en Fort Lauderdale sufrieron daños, 766 de ellos con daño mayor. La base de tormentas dice que el ayuntamiento tuvo daño grave por agua y se consideró pérdida total. Las marcas de agua medidas dentro de casas en Edgewood y Melrose Park superaron los 3 pies. Unos 600 residentes fueron desplazados. Fue lluvia sobre una ciudad de canales y drenajes, no una marejada de huracán.
Una póliza de propietarios y un HO-6 excluyen la inundación. El agua en esas casas no fue un reclamo de viento porque falló una ventana. Fue inundación, y la inundación es una póliza aparte, normalmente del NFIP o un formulario privado. Una póliza del NFIP suele tardar 30 días en empezar, salvo que esté atada al cierre de un préstamo. Los topes del programa son $250,000 para el edificio y $100,000 para el contenido. Esos topes no son un estimado de reconstrucción. Los mapas FEMA vigentes de Broward entraron en vigor el 31 de julio de 2024. Un lote puede estar en una zona distinta de la que el dueño recuerda de antes de esa fecha. Las calles de canal y los barrios interiores necesitan el panel de la dirección. Leemos la póliza que usted tiene. En esta página no cotizamos un precio.
Viento en las torres, y el vidrio que rompió Wilma
El huracán Wilma, en octubre de 2005, es el viento que este centro todavía muestra en fotos viejas de ventanas que faltan. El Centro Nacional de Huracanes concluyó que partes de Broward probablemente tuvieron condiciones de categoría 2, con ráfagas cercanas a 100 nudos a la altura estándar de 10 metros y un viento más fuerte en los pisos altos. Durante el huracán Irma, en 2017, el Servicio Meteorológico Nacional reportó ráfagas de unas 80 a 100 mph en la mayor parte de la costa y del área metropolitana de Broward, con menos daño estructural que Wilma y con árboles y cercas dañados en todas partes. La protección de aberturas que se añadió después de Wilma debe aparecer en los registros de la asociación y, en una casa, en el formulario de mitigación de viento. La aseguradora debe dar crédito por lo que el formulario documenta. Un formulario que falta es un hueco, no un motivo para que adivinemos el crédito.
El deducible de huracán se ofrece en $500 o en 2%, 5% o 10% del límite de la vivienda y se aplica una vez por año calendario. En una póliza emitida o renovada desde el 1 de julio de 2022, la aseguradora no puede rechazarla solo porque el techo tiene menos de 15 años. La cobertura de ley y ordenanza es la parte que puede pagar reconstruir según el código HVHZ actual, y no reponer un techo de los años setenta tal como estaba. En una casa de antes de 1970, ese hueco puede ser grande. Revise el límite.
Unidades de condominio, inspección de hito y la evaluación
El estatuto 718.111(11) obliga a la asociación a asegurar el edificio y a excluir el interior de la unidad: revestimientos de piso, pared y techo, instalaciones, electrodomésticos, el calentador de agua, gabinetes, encimeras, cortinas y bienes personales. Ese interior es un HO-6, con su responsabilidad civil y la pérdida de uso. El estatuto 627.714 exige al menos $2,000 de cobertura de evaluación por pérdida por la parte que le toca de un daño cubierto a la propiedad que asegura la asociación. El deducible de huracán de una torre, repartido entre los dueños, puede superar ese piso. Compre el límite con el formulario delante, no a partir de una frase.
Los edificios de tres pisos habitables o más necesitan una inspección de hito, en general a los 30 años y después cada 10, o a los 25 si el funcionario local lo exige, más un estudio de reservas de integridad estructural al menos cada 10 años. El reloj es el certificado de ocupación. Con un año mediano de 1973 y casi dos tercios de las unidades construidas antes de 1980, una parte grande de los condominios de Fort Lauderdale ya está dentro de ese calendario. Una evaluación para fondear reservas o para pagar reparaciones de concreto y balcones que exigió la inspección, en general, no es un reclamo de evaluación por pérdida. Envíe el aviso, el certificado de la póliza maestra y su HO-6. Le diremos a cuál de los tres podría responder el formulario. Los reclamos de propiedad tienen su propio reloj: el aviso de un reclamo nuevo, en general, vence en un año; los suplementarios, en 18 meses; y el de evaluación por pérdida, en el plazo del estatuto y del formulario. M&K Agency es una agencia familiar, con un equipo de 12 personas y más de 5,000 clientes en toda Florida. Envíenos su póliza y la revisamos.
Quiero que me llame un agenteLlame al (305) 859-3953 Escríbanos por WhatsApp
Atendemos Fort Lauderdale desde Florida City
No tenemos oficina en Fort Lauderdale. La oficina está en 33550 S Dixie Hwy, Suite 102, Florida City, FL 33034, a unas 63 millas al sur. Sin tráfico pesado el trayecto es de alrededor de 80 minutos por el Turnpike y la I-95, y más en hora pico. Los clientes envían la página de declaraciones, fotos y, si es condominio, el certificado de la asociación por WhatsApp, texto o correo. La visita es con cita.
Horario: lunes a viernes de 9 a 6, sábados con cita. Llame al (305) 859-3953 o escriba por WhatsApp al (971) 998-7313. En horario de oficina un agente devuelve la llamada en menos de una hora.
33550 S Dixie Hwy, Suite 102
Florida City, FL 33034
English · Español · По-русски
Seguro de casa en Fort Lauderdale: preguntas frecuentes
¿El seguro de casa pagó la inundación de abril de 2023?
El formulario de propietarios y el HO-6 excluyen la inundación. NOAA registró una lluvia extrema, daño mayor en más de 700 edificios de Fort Lauderdale y el ayuntamiento tratado como pérdida total. Esa agua es un reclamo de inundación, en una póliza aparte, si había una vigente. La lluvia empujada por el viento a través de una abertura que falló puede ser otro reclamo. Lo decide el formulario. Envíelo antes de que alguien le diga que la pérdida está cubierta.
¿Qué mapa de inundación está vigente?
Los mapas FEMA de Broward entraron en vigor el 31 de julio de 2024. Use el panel de la dirección. Un lote de canal y una casa al oeste de la I-95 pueden haber cambiado de zona desde el mapa anterior. La inundación no forma parte de la póliza de propietarios.
La asociación me cobró después de una inspección de hito. ¿Eso está cubierto?
En general, no. La cobertura de evaluación por pérdida responde a ciertas evaluaciones por una pérdida de propiedad cubierta o, según el formulario, al deducible de la asociación. El mínimo es $2,000, y más solo si usted compró más. Una evaluación para llenar reservas o pagar reparaciones estructurales exigidas es otra cuenta. Envíe el aviso y las dos pólizas, la suya y la de la asociación.
¿Para qué velocidad de viento está diseñada mi casa?
La sección 1620 del Código de Construcción de Florida lista las velocidades HVHZ de Broward por categoría de riesgo: 156, 170, 180 y 185 mph. Una casa típica es categoría de riesgo II, a 170 mph. No todas las casas viejas se construyeron con esa cifra. El formulario de mitigación de viento documenta lo que realmente hay en el edificio. No inventamos una velocidad para una casa que no inspeccionamos.
Usamos el condominio unos meses al año. ¿Igual pueden revisar la póliza?
Sí. Las reglas de temporada y de unidad vacía están en la póliza, incluido cuánto tiempo puede estar desocupada. Envíe la página de declaraciones y el certificado de la asociación por WhatsApp o por correo. Atendemos Fort Lauderdale desde Florida City, a unas 63 millas y alrededor de 80 minutos sin tráfico pesado. No tenemos oficina en la ciudad.
Más para esta zona
¿Quiere una segunda opinión sobre su cobertura?
Déjenos su número y un agente licenciado le llama, en menos de una hora en horario de oficina.
Quiero que me llame un agenteLlame al (305) 859-3953
📄 Envíenos su póliza y la revisamos
Basta con una foto de la primera página (la página de declaraciones).
Este artículo es información general, no asesoría legal ni lenguaje de póliza. La cobertura depende de los términos, límites y exclusiones de su póliza, y las reglas de elegibilidad pueden cambiar. Consulte su caso con un agente licenciado.
Fuentes
Los datos de esta página se verificaron con estas fuentes el 4 de noviembre de 2026.
- Oficina del Censo, ACS 2020–2024 (5 años): población, vivienda, vacancia, traslado al trabajo, edad, lugar de nacimiento e idioma (B01003, B01001, B25024, B25034, B25035, B25003, B25004, B08303, B08013, B05002, C16001), Fort Lauderdale (en inglés)
- Código de Construcción de Florida, Building (8.ª ed., 2023), capítulo 16, sección 1620: zonas de huracanes de alta velocidad (Miami-Dade y Broward) (en inglés)
- Broward County Board of Rules and Appeals (administración local del código de construcción) (en inglés)
- Condado de Broward: mapas de zonas de inundación de FEMA (vigentes desde el 31 de julio de 2024) (en inglés)
- Departamento de Servicios Financieros de Florida: formulario de mitigación de viento OIR-B1-1802 (en inglés)
- Estatutos de Florida, s. 627.0629: créditos obligatorios por mitigación de viento (en inglés)
- Estatutos de Florida, s. 627.7011: regla de antigüedad del techo (15 años), ley y ordenanza, costo de reemplazo (en inglés)
- Estatutos de Florida, s. 627.701: opciones de deducible de huracán y la regla del año calendario (en inglés)
- Estatutos de Florida, s. 627.70132: plazos para avisar un reclamo de propiedad (1 año, 18 meses) (en inglés)
- Estatutos de Florida, s. 718.111(11): qué cubre y qué no la póliza maestra de la asociación de condominio (en inglés)
- Estatutos de Florida, s. 627.714: cobertura de evaluación por pérdida para dueños de condominio (en inglés)
- DBPR de Florida: inspecciones de hito y estudios de reservas estructurales de condominios (en inglés)
- FloodSmart.gov (NFIP): qué cubre el seguro de inundación (en inglés)
- Centro Nacional de Huracanes: informe del huracán Wilma (2005) (en inglés)
- Servicio Meteorológico Nacional, Miami: informe local del huracán Irma (viento e inundación costera en Miami-Dade, Broward y Palm Beach) (en inglés)
- NOAA NCEI Storm Events: inundación súbita del 12–13 de abril de 2023 en Broward, 25.91 pulgadas en el medidor del aeropuerto de Fort Lauderdale, daños a edificios y vehículos (en inglés)
Zonas que atendemos
Atendemos estas comunidades de Miami-Dade, Broward y Palm Beach desde nuestra oficina en Florida City, en persona con cita y por teléfono, WhatsApp, texto y correo.