
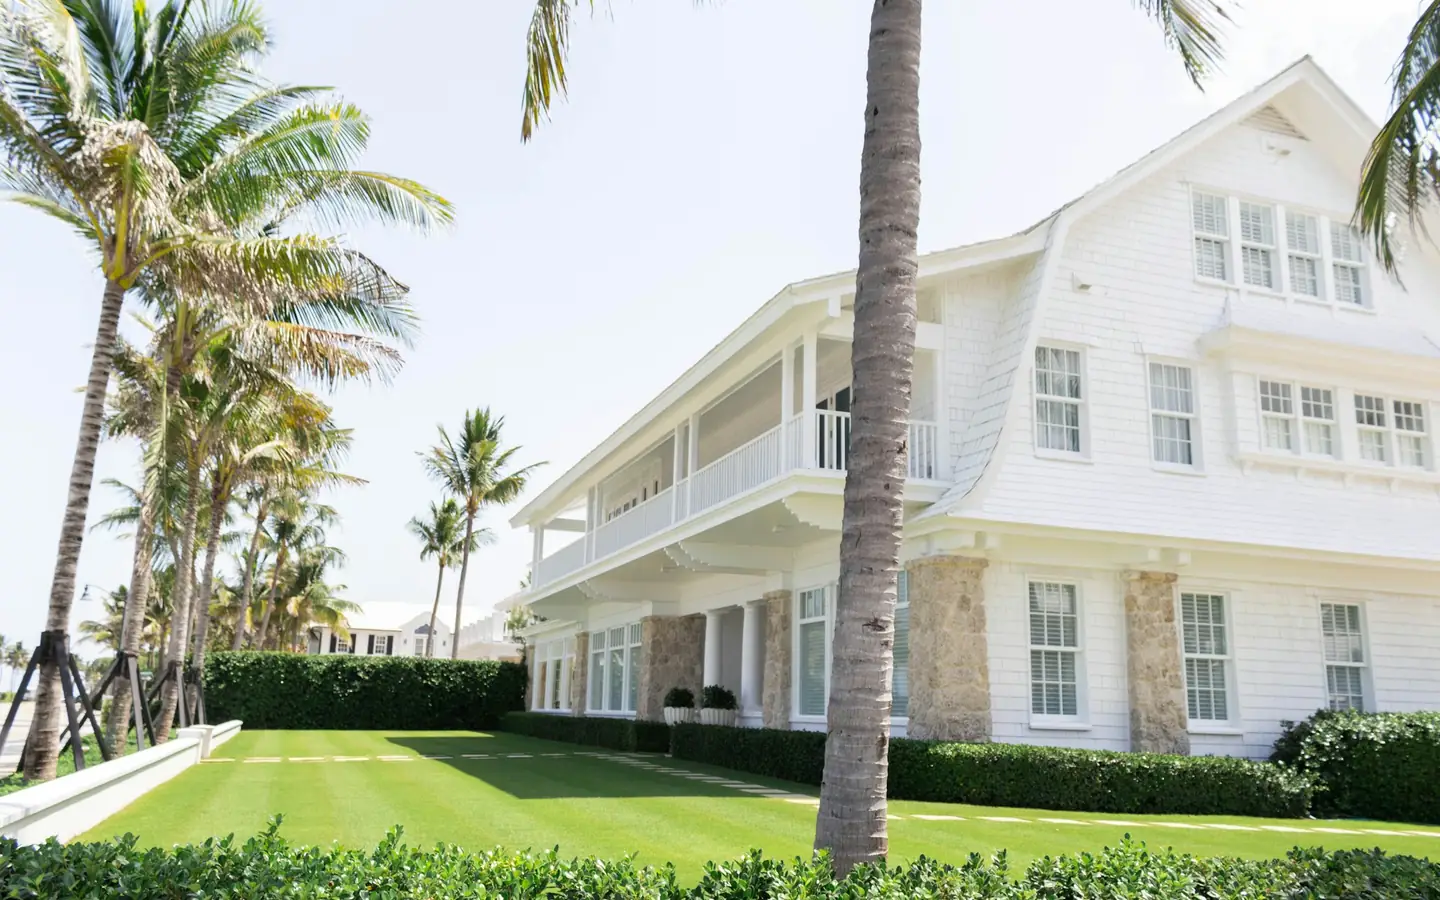
Seguro de casa y condominio en Boca Raton, fuera de la zona de huracanes de alta velocidad.
Casas en comunidades de HOA, condominios al este de Federal Highway, techos de los años setenta y ochenta. Envíenos la póliza y los papeles de la asociación. Le mostramos lo que falta. En español, inglés o ruso.
📄 Envíenos su póliza y la revisamos
Basta con una foto de la primera página (la página de declaraciones).
Hable con un agente licenciado
Toma 30 segundos. Un agente real le devuelve la llamada rápido.
Casas y torres, construidas antes del código de hoy
Boca Raton está en el sur del condado de Palm Beach. Las estimaciones del Censo de 2020–2024 cuentan unas 49,100 viviendas. Cerca del 42% son casas separadas y cerca del 8% son casas adosadas, así que la vivienda unifamiliar es más o menos la mitad del parque. Cerca del 26% de las unidades está en edificios de 50 apartamentos o más, sobre todo junto al Intracoastal y al este de Federal Highway (US-1). De las viviendas ocupadas, cerca del 66% tiene dueño ocupante. Unas 4,700 unidades, más o menos una de cada diez, estaban vacías por uso de temporada u ocasional. Cerca de uno de cada cuatro residentes tiene 65 años o más. La tabla C16001 cuenta unos 2,600 habitantes de 5 años o más que hablan ruso, polaco u otra lengua eslava en casa, cerca del 2.7% de ese grupo. No es un conteo solo de ruso.
El año mediano de construcción es 1983. Cerca del 69% de las unidades se construyó antes de 1990. Los años setenta y ochenta juntos son cerca de la mitad del parque de hoy: las comunidades de HOA y de clubes de campo al oeste de la I-95, y una parte grande de los condominios. Algunas de esas comunidades tienen restricción de edad. La restricción está en los documentos de la comunidad, no en el Censo, y por sí sola no cambia el formulario del seguro. La póliza igual tiene que decir la dirección real y cómo se ocupa la vivienda.
El condado de Palm Beach no está en la High-Velocity Hurricane Zone. La sección 1620 del Código de Construcción de Florida limita esa zona a Miami-Dade y Broward. En Boca Raton la velocidad de viento de diseño sale de los mapas del código, y cambia con el lote y con la categoría de riesgo. El condado publica esos mapas. También dice que toda el área no incorporada del condado está en la región de escombros arrastrados por el viento. Boca Raton es una ciudad, así que el documento que importa es el mapa del lote. Esta página no imprime una sola cifra en millas por hora para todas las casas.
Lo que revisamos en una póliza de casa o condominio en Boca Raton
- El formulario. Una casa separada suele ser HO-3. Una unidad de condominio es HO-6. Una póliza escrita para el edificio equivocado es el primer hueco.
- Mitigación de viento en el formulario estatal (OIR-B1-1802). Forma del techo, fijación de la cubierta, anclaje techo-muro y protección de aberturas. La aseguradora debe reconocer los créditos que exige la ley por lo que el formulario documenta. Esto no es un Notice of Acceptance de Miami-Dade.
- Antigüedad del techo. En una póliza emitida o renovada desde el 1 de julio de 2022, la aseguradora no puede rechazarla solo porque el techo tiene menos de 15 años. Un techo de los años setenta u ochenta es otra conversación.
- El deducible de huracán, ofrecido en $500 o en 2%, 5% o 10% del límite de la vivienda, una vez por año calendario.
- Cobertura de ley y ordenanza, la parte que puede pagar reconstruir según el código actual y no volver a poner el techo viejo tal como estaba.
- En un condominio: las exclusiones de la póliza maestra, y después su HO-6 para pisos, gabinetes, electrodomésticos y pertenencias, más la evaluación por pérdida por encima del piso de $2,000.
- Evaluaciones que la póliza no paga. Un faltante de reservas o una reparación por inspección de hito no es lo mismo que una pérdida cubierta.
- Cómo se ocupa la vivienda. Las reglas de temporada y de vivienda vacía, incluido cuánto tiempo puede estar desocupada, están en la póliza. Revise la suya.
- Inundación, en una póliza aparte. El formulario de propietarios no cubre inundación. Los paneles de Palm Beach se revisaron el 20 de diciembre de 2024, y algunos siguen fechados el 5 de octubre de 2017.
Créditos por viento, sin el reglamento de la HVHZ
Una inspección de mitigación de viento usa el formulario OIR-B1-1802. Anota la cubierta del techo, la fijación de la plataforma, la conexión techo-muro, la forma del techo, la resistencia secundaria al agua y la protección de aberturas. El estatuto 627.0629 obliga a las aseguradoras a reflejar los créditos por lo que el formulario realmente documenta. En Miami-Dade y Broward la protección de aberturas va atada a las reglas de producto de la High-Velocity Hurricane Zone. Boca Raton está fuera de esa zona. Aquí el camino habitual para aberturas de impacto es la aprobación de producto de Florida, no un Notice of Acceptance de Miami-Dade, y la presión de diseño sigue dependiendo del contorno de viento de ese lote. Si tiene la inspección, envíela con la página de declaraciones. Si no la tiene, el formulario que falta es un hueco que podemos nombrar. My Safe Florida Home es un programa estatal aparte, de inspecciones y subsidios. Un subsidio no es automático, y esta página no lo promete.
El huracán Wilma, en octubre de 2005, puso viento de fuerza de huracán en esta costa. El Centro Nacional de Huracanes encontró un viento más fuerte en los pisos altos de las torres del sur de Florida que en la medición estándar a 10 metros. Durante el huracán Irma, en 2017, una estación en Boca Raton midió un viento sostenido de 51 mph y una ráfaga de 79 mph. El Servicio Meteorológico Nacional reportó ráfagas de categoría 1, unas 80 a 90 mph, en todo el condado de Palm Beach. Eso no es motivo para inventar una velocidad de diseño para su casa. Es motivo para leer el deducible y la liquidación del techo en la póliza que usted tiene. El deducible de huracán se ofrece en $500 o en 2%, 5% o 10% del límite de la vivienda y se aplica una vez por año calendario. Dos huracanes en el mismo año no lo reinician. En pólizas emitidas o renovadas desde el 1 de julio de 2022, la aseguradora no puede negar la cobertura solo porque el techo tiene menos de 15 años. Un techo más viejo todavía puede liquidarse a valor real en efectivo si el formulario lo dice así.
Condominios, HOA y la evaluación que el seguro puede no pagar
Cerca de una cuarta parte de las unidades de Boca Raton está en edificios de 50 o más. El estatuto 718.111(11) obliga a la asociación a asegurar el edificio y a excluir lo que está dentro de la unidad: revestimientos de piso, pared y techo, instalaciones eléctricas, electrodomésticos, calentadores de agua, gabinetes y encimeras empotrados, cortinas y bienes personales. Ese interior es un HO-6. El estatuto 627.714 exige al menos $2,000 de cobertura de evaluación por pérdida cuando al dueño le cobran una parte de un daño a la propiedad que asegura la asociación. Dos mil dólares es un piso. El deducible de huracán de la póliza maestra, repartido entre los dueños, puede ser mayor. Pregunte qué paga de verdad su formulario.
Los condominios y cooperativas residenciales de tres pisos habitables o más necesitan una inspección de hito, en general al cumplir 30 años y después cada 10, o a los 25 si el funcionario local de construcción exige la fecha anterior. También necesitan un estudio de reservas de integridad estructural, un SIRS, al menos cada 10 años. El reloj es el certificado de ocupación. Una parte grande del parque multifamiliar de Boca Raton es de los años setenta y ochenta, así que muchos edificios ya están dentro de ese calendario. Una evaluación para fondear reservas o para pagar reparaciones que exigió la inspección, en general, no es un reclamo de evaluación por pérdida. Esa cobertura es para una pérdida de propiedad cubierta y, según el formulario, el deducible de la asociación. La misma cautela vale para una casa en una HOA: una evaluación especial para el portón, la piscina o la calle no es un reclamo de propietarios. Envíe el aviso y la póliza antes de que alguien le diga que está cubierto.
Mapas de inundación con dos fechas
Ninguna póliza de propietarios y ningún HO-6 cubre inundación, incluida la marejada. La capa de zonas de inundación del condado de Palm Beach se revisó el 20 de diciembre de 2024. La guía del propio condado sigue mostrando los mapas anteriores de todo el condado, del 5 de octubre de 2017, y el índice del Flood Insurance Study muestra que no todos los paneles tomaron la fecha de 2024. Dos lotes de la misma comunidad pueden estar en paneles de fechas distintas. Los lotes de la costa, junto al Intracoastal y en la isla barrera, son el lado evidente de la marejada. Los canales interiores y las calles bajas de las comunidades de HOA igual necesitan el panel de esa dirección, no una suposición por el nombre del barrio. Una póliza del NFIP normalmente tarda 30 días en empezar, salvo que esté atada al cierre de un préstamo. Los topes del programa son $250,000 para el edificio y $100,000 para el contenido. Esos topes no prometen que su casa se reconstruya por esa suma. Leemos lo que usted tiene. En esta página no cotizamos un precio.
Los reclamos de propiedad tienen reloj. El aviso de un reclamo nuevo, en general, vence dentro de un año desde la fecha de la pérdida, y en un huracán esa fecha es la llegada a tierra. Los reclamos suplementarios, en general, tienen 18 meses. Un reclamo de evaluación por pérdida tiene su propio plazo, atado al momento en que la asociación le cobra. M&K Agency es una agencia familiar, con un equipo de 12 personas y más de 5,000 clientes en toda Florida. Envíenos su póliza y la revisamos.
Quiero que me llame un agenteLlame al (305) 859-3953 Escríbanos por WhatsApp
Atendemos Boca Raton desde Florida City
No tenemos oficina en Boca Raton. La oficina está en 33550 S Dixie Hwy, Suite 102, Florida City, FL 33034, a unas 80 millas al sur por la I-95 y el Turnpike de Florida. Sin tráfico pesado el trayecto es de alrededor de una hora y 40 minutos, y cerca de dos horas cuando la I-95 está lenta. La mayoría de los clientes de Boca Raton no hace ese viaje. Envíe la página de declaraciones, el formulario de mitigación de viento y, si es condominio, el certificado de la asociación por WhatsApp, texto o correo. La visita es con cita.
Horario: lunes a viernes de 9 a 6, sábados con cita. Llame al (305) 859-3953 o escriba por WhatsApp al (971) 998-7313. En horario de oficina un agente devuelve la llamada en menos de una hora.
33550 S Dixie Hwy, Suite 102
Florida City, FL 33034
English · Español · По-русски
Seguro de casa en Boca Raton: preguntas frecuentes
¿Boca Raton está en la High-Velocity Hurricane Zone?
No. El Código de Construcción de Florida pone en esa zona solo a Miami-Dade y Broward. Boca Raton usa los mapas de velocidad de viento del código, que cambian según el lugar y la categoría de riesgo. El condado de Palm Beach publica los mapas. No citamos una sola velocidad para toda la ciudad. Un formulario de mitigación de viento igual puede documentar el techo y las aberturas, y la aseguradora debe dar los créditos que exige la ley.
La junta votó una evaluación especial. ¿La paga el seguro?
A veces, y muchas veces no. La cobertura de evaluación por pérdida, de al menos $2,000 y más si usted la compró, responde a ciertas evaluaciones por una pérdida de propiedad cubierta o, según el formulario, al deducible de la asociación. Una evaluación para llenar reservas, pagar reparaciones de una inspección de hito o financiar una obra de la HOA, en general, no es eso. Envíe el aviso y la póliza.
Vivimos aquí solo parte del año. ¿Eso cambia la póliza?
Puede cambiarla. Las condiciones de temporada y de vivienda vacía, incluido cuánto tiempo puede estar desocupada la casa o la unidad y si hay que cerrar el agua, son términos de la póliza, no una regla de todo el estado. En las estimaciones del Censo, cerca de una de cada diez unidades de Boca Raton estaba vacía por uso de temporada. Revise las declaraciones o envíenoslas.
¿Qué mapa de inundación aplica a mi casa?
Busque el panel, no el nombre de la ciudad. El condado de Palm Beach revisó su capa de zonas de inundación el 20 de diciembre de 2024, y algunos paneles siguen siendo los mapas del 5 de octubre de 2017. La inundación y la marejada no las cubre una póliza de propietarios ni un HO-6. La inundación es una póliza aparte.
¿Pueden revisar la póliza si compré el condominio desde el extranjero?
Sí. Envíe la página de declaraciones y el certificado de seguro de la asociación por WhatsApp o por correo. Atendemos Boca Raton desde Florida City, a unas 80 millas y alrededor de una hora y 40 minutos sin tráfico pesado. No tenemos oficina en la ciudad, y no prometemos que se pueda colocar una póliza hasta leer el expediente.
Más para esta zona
¿Quiere una segunda opinión sobre su cobertura?
Déjenos su número y un agente licenciado le llama, en menos de una hora en horario de oficina.
Quiero que me llame un agenteLlame al (305) 859-3953
📄 Envíenos su póliza y la revisamos
Basta con una foto de la primera página (la página de declaraciones).
Este artículo es información general, no asesoría legal ni lenguaje de póliza. La cobertura depende de los términos, límites y exclusiones de su póliza, y las reglas de elegibilidad pueden cambiar. Consulte su caso con un agente licenciado.
Fuentes
Los datos de esta página se verificaron con estas fuentes el 4 de noviembre de 2026.
- Oficina del Censo, ACS 2020–2024 (5 años): población, vivienda, vacancia, traslado al trabajo, edad, lugar de nacimiento e idioma (B01003, B01001, B25024, B25034, B25035, B25003, B25004, B08303, B08013, B05002, C16001), Boca Raton (en inglés)
- Código de Construcción de Florida, Building (8.ª ed., 2023), capítulo 16, sección 1620: zonas de huracanes de alta velocidad (Miami-Dade y Broward) (en inglés)
- Condado de Palm Beach: mapas de velocidad de viento de diseño del Código de Construcción de Florida y la región de escombros arrastrados por el viento (área no incorporada) (en inglés)
- Planning, Zoning & Building del condado de Palm Beach: capas de zonas de inundación, FIRMs vigentes revisados el 20 de diciembre de 2024 y mapas anteriores del 5 de octubre de 2017 (en inglés)
- Departamento de Servicios Financieros de Florida: formulario de mitigación de viento OIR-B1-1802 (en inglés)
- Estatutos de Florida, s. 627.0629: créditos obligatorios por mitigación de viento (en inglés)
- Estatutos de Florida, s. 627.7011: regla de antigüedad del techo (15 años), ley y ordenanza, costo de reemplazo (en inglés)
- Estatutos de Florida, s. 627.701: opciones de deducible de huracán y la regla del año calendario (en inglés)
- Estatutos de Florida, s. 627.70132: plazos para avisar un reclamo de propiedad (1 año, 18 meses) (en inglés)
- Estatutos de Florida, s. 718.111(11): qué cubre y qué no la póliza maestra de la asociación de condominio (en inglés)
- Estatutos de Florida, s. 627.714: cobertura de evaluación por pérdida para dueños de condominio (en inglés)
- DBPR de Florida: inspecciones de hito y estudios de reservas estructurales de condominios (en inglés)
- FloodSmart.gov (NFIP): qué cubre el seguro de inundación (en inglés)
- Centro Nacional de Huracanes: informe del huracán Wilma (2005) (en inglés)
- Servicio Meteorológico Nacional, Miami: informe local del huracán Irma (viento e inundación costera en Miami-Dade, Broward y Palm Beach) (en inglés)
- My Safe Florida Home: inspecciones y subsidios estatales para reforzar la casa (en inglés)
Zonas que atendemos
Atendemos estas comunidades de Miami-Dade, Broward y Palm Beach desde nuestra oficina en Florida City, en persona con cita y por teléfono, WhatsApp, texto y correo.