✦ En Dios confiamos · Construimos nuestro futuro juntos ✦
Seguro umbrella · Protección del patrimonio

Proteja lo que ha construido de un solo mal día

Una demanda, una muerte o una incapacidad pueden acabar con años de ahorros en pocos meses. Aquí le explicamos, en palabras simples, cómo las familias protegen su ingreso, sus ahorros y el futuro de sus hijos.

English · Español · По-русски
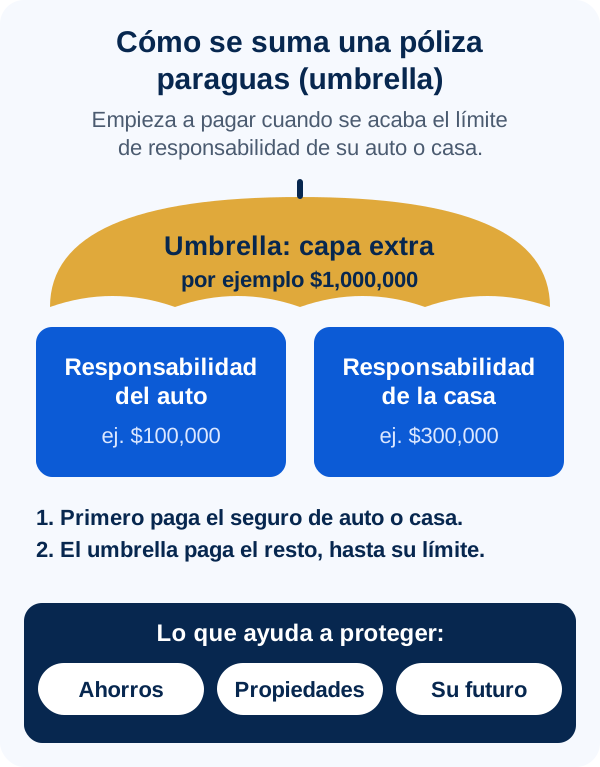
Diagrama. La póliza umbrella es una capa extra, por ejemplo de $1,000,000, encima de la responsabilidad del auto (por ejemplo $100,000) y de la casa (por ejemplo $300,000). Paso 1: primero paga el seguro de auto o casa. Paso 2: el umbrella paga el resto, hasta su límite. Ayuda a proteger ahorros, propiedades y su futuro.

En pocas palabras

  • Sus pólizas de auto y casa pagan solo hasta sus límites de responsabilidad. Si un jurado decide que usted debe más, el resto le toca a usted.
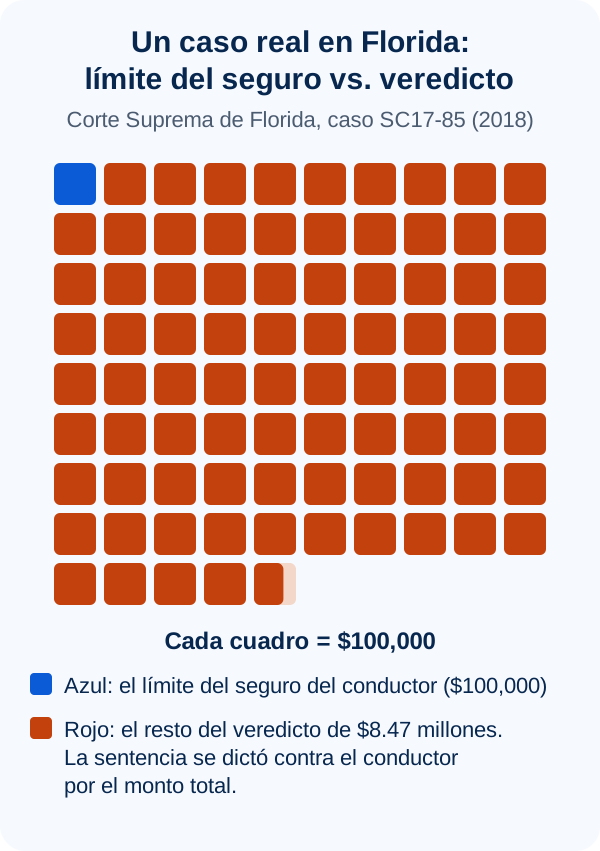
  • En un caso real en Florida, un conductor con una póliza de $100,000 quedó con una sentencia de $8.47 millones.
  • Una póliza umbrella agrega una capa extra, por ejemplo de $1 millón, encima de la responsabilidad de su auto y su casa.
  • Proteger el patrimonio tiene tres partes: demandas (umbrella), muerte (seguro de vida) e ingreso perdido (un plan para cuando no pueda trabajar).

Cómo funciona el umbrella

Piense en la responsabilidad de su auto y su casa como el primer piso. El umbrella es un segundo piso encima.

  1. Pasa algo grave: un choque que usted causa, un invitado que se lesiona en su casa, una mordida de perro.
  2. Primero paga su póliza de auto o de casa, hasta su límite.
  3. Si el reclamo es mayor, el umbrella paga el resto, hasta su propio límite.

La mayoría de las pólizas umbrella piden que usted tenga ciertos límites de responsabilidad en su auto y su casa primero. Muchas también ayudan a pagar su defensa legal. Los detalles dependen de la póliza, así que revisamos la suya con usted.

Un caso real en Florida: $100,000 de cobertura y una sentencia de $8.47 millones

En agosto de 2006, en el condado de Palm Beach, un conductor causó un choque en el que murió un hombre de 51 años, esposo y padre de tres hijos. El conductor tenía un seguro de auto con un límite de responsabilidad de $100,000.

Un jurado encontró al conductor 100% culpable y otorgó $8.47 millones. La sentencia se dictó contra el conductor por el monto total. Años después, el caso llegó a la Corte Suprema de Florida por la forma en que se había manejado el reclamo.

No lo contamos para asustar a nadie. Lo contamos porque la diferencia entre $100,000 y $8.47 millones es real, y justo para ese tipo de hueco existe la póliza umbrella.

Cuadrícula de 85 cuadros de $100,000 cada uno. Un cuadro azul es el límite de $100,000 del seguro del conductor culpable. Los demás, en rojo, son el resto de un veredicto de $8.47 millones. La sentencia se dictó contra el conductor por el monto total. Fuente: Corte Suprema de Florida, caso SC17-85 (2018).
Caso real, registro público del tribunal. Luego llegó a la Corte Suprema de Florida por la forma en que se manejó el reclamo.

¿Quién debería pensar en un umbrella?

  • Tiene casa propia, ahorros o inversiones.
  • Tiene un hijo adolescente que maneja.
  • Tiene piscina, trampolín o perro.
  • Renta una casa o un cuarto.
  • Tiene un bote.
  • Gana un buen sueldo, así que sus sueldos futuros valen mucho.

Proteger el patrimonio: tres cosas que pueden llevarse el dinero de una familia

1. Una demanda

Los límites de responsabilidad de su auto y su casa son la primera línea. El umbrella es la segunda. Vea cómo funciona en casa en nuestra página de seguro de casa.

2. Una muerte

Si muere quien más gana, el sueldo se detiene. El seguro de vida puede reemplazarlo, pagar la hipoteca y ayudar con los estudios de los hijos.

3. Una incapacidad

Si no puede trabajar por meses, el PIP y el Seguro Social pueden pagar poco o nada durante mucho tiempo. Los ahorros, la cobertura de conductor sin seguro para choques y un buen plan ayudan a seguir pagando las cuentas.

Casos reales en Florida: cuando el límite queda muy por debajo del veredicto

Estos casos vienen de registros públicos de los tribunales. Los compartimos para mostrar lo grandes que pueden ser los reclamos graves. Cada caso es diferente.

Caso real

Una póliza de $100,000 y una sentencia de $8.47 millones

Condado de Palm Beach · Corte Suprema de Florida, 2018 (choque en 2006)

Qué pasó
Un conductor fue declarado 100% culpable de un choque en el que murió un hombre de 51 años, esposo y padre de tres hijos. El seguro de auto del conductor tenía un límite de responsabilidad de $100,000.
Qué se decidió
Un jurado otorgó $8.47 millones, y la sentencia se dictó contra el conductor por el monto total. Luego el caso llegó a la Corte Suprema de Florida por la forma en que se había manejado el reclamo.
Qué nos enseña
Un límite de responsabilidad puede ser una parte mínima de un veredicto grave. La diferencia es una sentencia contra la persona culpable.

Fuente: Corte Suprema de Florida, opinión en el caso SC17-85 (20 de septiembre de 2018) (PDF)

Caso real

$10,000 por persona y cerca de $1.4 millones en veredictos

Condado de Hillsborough · Corte Suprema de Florida, 2004 (choque en 1990)

Qué pasó
Un carro asegurado por $10,000 por persona y $20,000 por accidente iba manejado por un conductor que había estado bebiendo. Cruzó la línea central y chocó otro carro: murió una madre y su hija pequeña quedó gravemente herida.
Qué se decidió
Los jurados fijaron los daños en $911,400 por la muerte de la madre y $500,000 por las lesiones de la niña.
Qué nos enseña
Los límites bajos pueden dejar a los culpables frente a montos muchas veces mayores que su cobertura.

Fuente: Corte Suprema de Florida, opinión en el caso SC01-2846 (2004), texto completo

Los números detrás

$1.6 milloneses el costo económico promedio de por vida de una muerte en un choque en EE. UU. ($11.3 millones al contar la calidad de vida).Fuente: NHTSA
$979,000es el costo económico promedio por cada sobreviviente con lesiones críticas.Fuente: NHTSA
$100,000 a $300,000es el límite típico de responsabilidad en una póliza de casa. Por encima del límite, responde el dueño.Fuente: Insurance Information Institute
29%de los adultos en EE. UU. dice que seguiría estable económicamente más de 2 años si muriera quien más gana.Fuente: LIMRA y Life Happens

Revise su protección en 5 minutos

  • Anote los límites de responsabilidad de su póliza de auto (por ejemplo 100/300).
  • Anote el límite de responsabilidad personal de su póliza de casa, condominio o inquilino.
  • Sume lo que quiere proteger: ahorros, inversiones, otras propiedades y años de ingresos futuros.
  • ¿Tiene un hijo adolescente que maneja, piscina, perro, bote o una propiedad que renta? Eso aumenta lo que está en juego.
  • Revise que todos los carros, casas y conductores de su hogar estén incluidos en su umbrella.
  • Envíenos sus pólizas y revisamos su cobertura.

Siga leyendo

Preguntas frecuentes

¿Qué es una póliza umbrella, en palabras simples?

Es un seguro de responsabilidad extra. Va encima de sus pólizas de auto y casa y paga cuando se acaban sus límites, hasta su propio límite.

¿El umbrella me cubre cuando manejo?

Normalmente sí. Un umbrella personal va encima de la responsabilidad de su póliza de auto. En la mayoría de las pólizas también cubre a los familiares que viven con usted. Revise los detalles de su póliza.

¿El umbrella paga mis propias lesiones?

No. El umbrella es para el daño que usted le cause a otras personas. Para sus propias lesiones en un choque, vea el PIP y la cobertura de conductor sin seguro.

¿Cuánta cobertura umbrella necesito?

Empiece por sumar lo que una demanda grave podría poner en riesgo: ahorros, inversiones, otras propiedades y años de ingresos futuros. Le ayudamos a compararlo con los límites disponibles.

¿Hay que ser rico para necesitar un umbrella?

No. Las familias con un buen sueldo, un hijo adolescente que maneja, piscina o perro también pueden tener mucho en juego. Una sentencia grande puede afectar sus finanzas por años, no solo lo que tiene hoy.

¿Qué no cubre un umbrella?

Depende de la póliza. Normalmente no cubre actividades de negocio, daños que usted cause a propósito ni daños a su propia propiedad. Revisamos las exclusiones con usted.

¿Qué tan grande es su hueco? Veámoslo juntos.

Envíenos sus pólizas de auto y casa y revisamos su cobertura. Le mostramos sus límites, lo que protegen y lo que agregaría un umbrella. Le devolvemos la llamada en menos de 1 hora en horario de oficina.

Envíenos su póliza y revisamos su cobertura →

📄 Envíenos su póliza y la revisamos

Basta con una foto de la primera página (la página de declaraciones).

M&K Agency · 33550 S Dixie Hwy, Suite 102, Florida City, FL 33034 · Lunes a viernes 9–6, sábados con cita · Licencia de Florida #L109526

Hable con un agente licenciado

Toma 30 segundos. Un agente real le devuelve la llamada rápido.

🔒 Su información es privada. Nunca spam.

Esta página es información general, no asesoría legal ni financiera, ni lenguaje de póliza. Lo que se cubre depende de su póliza, sus límites y sus exclusiones. Las historias marcadas como "Ejemplo" son inventadas para explicar la idea. Los "casos reales" vienen de registros públicos de los tribunales enlazados abajo, y cada caso es diferente. Nadie puede prometer cómo terminará un reclamo.

Fuentes

Los datos de esta página se verificaron con estas fuentes el 3 de octubre de 2026.