✦ In God We Trust · Мы строим наше будущее вместе ✦
Полис umbrella · Защита капитала

Защитите всё, что вы построили, от одного плохого дня

Судебный иск, смерть или потеря трудоспособности могут за несколько месяцев съесть сбережения многих лет. Рассказываем простыми словами, как семьи защищают свой доход, сбережения и будущее детей.

English · Español · По-русски
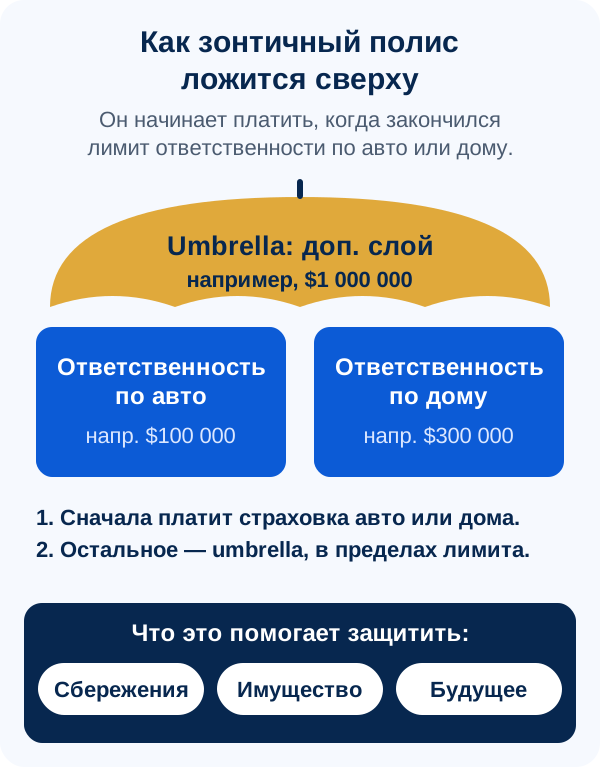
Схема. Зонтичный полис (umbrella) — дополнительный слой, например $1 000 000, поверх ответственности по авто (например $100 000) и по дому (например $300 000). Шаг 1: сначала платит страховка авто или дома. Шаг 2: остальное платит umbrella в пределах лимита. Он помогает защитить сбережения, имущество и ваше будущее.

Коротко

  • Полисы на машину и дом платят только в пределах лимитов ответственности. Если присяжные решат, что вы должны больше, остальное — ваше.
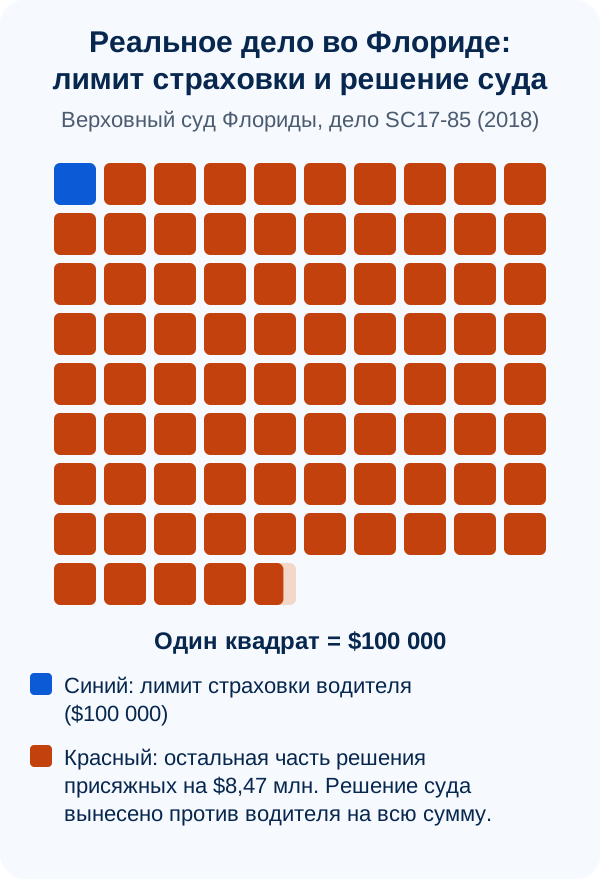
  • В реальном деле во Флориде у водителя был полис на $100 000, а решение суда — на $8,47 млн.
  • Полис umbrella добавляет ещё один слой, например на $1 млн, поверх ответственности по машине и дому.
  • Защита капитала состоит из трёх частей: иски (umbrella), смерть (страхование жизни) и потеря дохода (план на случай, если вы не можете работать).

Как работает umbrella

Представьте, что ответственность по машине и дому — это первый этаж. Umbrella — второй этаж поверх него.

  1. Случается что-то серьёзное: авария по вашей вине, гость травмировался у вас дома, укус собаки.
  2. Сначала платит полис на машину или дом — в пределах своего лимита.
  3. Если претензия больше, остальное платит umbrella — в пределах своего лимита.

Большинство полисов umbrella требуют, чтобы сначала у вас были определённые лимиты ответственности по машине и дому. Многие также помогают оплатить юридическую защиту. Детали зависят от полиса, поэтому мы проверяем ваш вместе с вами.

Реальное дело во Флориде: страховка на $100 000 и решение суда на $8,47 млн

В августе 2006 года в округе Палм-Бич водитель стал виновником аварии, в которой погиб 51-летний мужчина — муж и отец троих детей. У водителя была автостраховка с лимитом ответственности $100 000.

Присяжные признали водителя виновным на 100% и присудили $8,47 млн. Решение суда было вынесено против водителя на всю сумму. Спустя годы дело дошло до Верховного суда Флориды из-за того, как урегулировали претензию.

Мы рассказываем это не чтобы напугать. А потому, что разница между $100 000 и $8,47 млн — реальная, и именно для таких дыр существует полис umbrella.

Сетка из 85 квадратов по $100 000. Один синий квадрат — лимит страховки виновника, $100 000. Остальные, красные, — оставшаяся часть решения присяжных на $8,47 млн. Решение суда вынесено против водителя на всю сумму. Источник: Верховный суд Флориды, дело SC17-85 (2018).
Реальное дело, открытые судебные документы. Позже оно дошло до Верховного суда Флориды из-за того, как урегулировали претензию.

Кому стоит подумать об umbrella?

  • У вас есть свой дом, сбережения или инвестиции.
  • В семье есть водитель-подросток.
  • У вас есть бассейн, батут или собака.
  • Вы сдаёте дом или комнату.
  • У вас есть лодка.
  • У вас хороший доход — значит, ваши будущие зарплаты стоят очень много.

Защита капитала: три вещи, которые могут отнять у семьи деньги

1. Судебный иск

Лимиты ответственности по машине и дому — первая линия защиты. Umbrella — вторая. Как это работает дома, смотрите на странице страховки дома.

2. Смерть

Если не станет главного кормильца, зарплата прекратится. Страхование жизни может заменить её, закрыть ипотеку и помочь оплатить учёбу детей.

3. Потеря трудоспособности

Если вы месяцами не можете работать, PIP и Social Security могут долго платить мало или вообще ничего. Сбережения, покрытие UM на случай аварии и правильный план помогают и дальше платить по счетам.

Реальные дела во Флориде: когда лимит намного меньше решения суда

Это открытые судебные документы. Мы приводим их, чтобы показать, какими большими бывают серьёзные претензии. Каждое дело индивидуально.

Реальное дело

Полис на $100 000 и решение суда на $8,47 млн

Округ Палм-Бич · Верховный суд Флориды, 2018 (авария в 2006 году)

Что произошло
Водителя признали виновным на 100% в аварии, в которой погиб 51-летний мужчина — муж и отец троих детей. Лимит ответственности в автостраховке водителя был $100 000.
Что решили
Присяжные присудили $8,47 млн, и решение суда было вынесено против водителя на всю сумму. Затем дело дошло до Верховного суда Флориды из-за того, как урегулировали претензию.
Что это показывает
Лимит ответственности может оказаться крошечной частью решения по серьёзному делу. Разница — это решение суда против виновника.

Источник: Верховный суд Флориды, решение по делу SC17-85 (20 сентября 2018) (PDF)

Реальное дело

$10 000 на человека и около $1,4 млн по решениям присяжных

Округ Хилсборо · Верховный суд Флориды, 2004 (авария в 1990 году)

Что произошло
Машиной, застрахованной на $10 000 на человека и $20 000 на аварию, управлял водитель, который перед этим выпивал. Он выехал на встречную полосу и врезался в другую машину: погибла мама, её маленькая дочь получила тяжёлые травмы.
Что решили
Присяжные оценили ущерб в $911 400 за гибель матери и $500 000 за травмы девочки.
Что это показывает
При низких лимитах виновники могут оказаться перед суммами, во много раз превышающими их страховку.

Источник: Верховный суд Флориды, решение по делу SC01-2846 (2004), полный текст

Цифры, на которых всё основано

$1,6 млн— средние экономические потери за всю жизнь от одной гибели в ДТП в США ($11,3 млн с учётом качества жизни).Источник: NHTSA
$979 000— средние экономические потери на каждого выжившего с критическими травмами.Источник: NHTSA
$100 000 – $300 000— типичный лимит ответственности в полисе на дом. Сверх лимита отвечает владелец.Источник: Insurance Information Institute
29%взрослых в США уверены, что сохранили бы финансовую стабильность дольше 2 лет после смерти кормильца.Источник: LIMRA и Life Happens

Проверьте свою защиту за 5 минут

  • Запишите лимиты ответственности в автополисе (например, 100/300).
  • Запишите лимит личной ответственности в полисе на дом, кондо или аренду.
  • Сложите то, что хотите защитить: сбережения, инвестиции, другую недвижимость и годы будущего дохода.
  • Есть водитель-подросток, бассейн, собака, лодка или сдаваемое жильё? Это повышает ставки.
  • Проверьте, что все машины, дома и водители вашей семьи указаны в полисе umbrella.
  • Пришлите полисы — проверим покрытие.

Читайте также

Частые вопросы

Что такое полис umbrella, если простыми словами?

Это дополнительная страховка ответственности. Она лежит поверх полисов на машину и дом и платит, когда их лимиты закончились, — в пределах своего лимита.

Защищает ли umbrella, когда я за рулём?

Обычно да. Личный umbrella лежит поверх ответственности по вашему автополису. В большинстве полисов он также распространяется на членов семьи, которые живут с вами. Детали проверьте в своём полисе.

Платит ли umbrella за мои собственные травмы?

Нет. Umbrella — это про вред, который вы причинили другим людям. Ваши собственные травмы в аварии покрывают PIP и UM.

Какой лимит umbrella мне нужен?

Начните с того, что может оказаться под угрозой при серьёзном иске: сбережения, инвестиции, другая недвижимость и годы будущего дохода. Мы поможем сравнить это с доступными лимитами.

Umbrella нужен только богатым?

Нет. Семьи с хорошим доходом, водителем-подростком, бассейном или собакой тоже могут многое потерять. Крупное решение суда может влиять на ваши финансы годами, а не только на то, что у вас есть сегодня.

Что umbrella не покрывает?

Зависит от полиса. Обычно umbrella не покрывает предпринимательскую деятельность, умышленный вред и ущерб вашему собственному имуществу. Исключения мы разберём вместе с вами.

Насколько велика ваша дыра? Давайте посмотрим вместе.

Пришлите полисы на машину и дом — проверим покрытие. Покажем ваши лимиты, что они защищают и что добавит umbrella. В рабочее время перезваниваем в течение часа.

Пришлите полис — проверим покрытие →

📄 Пришлите полис – проверим покрытие

Достаточно фото первой страницы полиса (declarations page).

M&K Agency · 33550 S Dixie Hwy, Suite 102, Florida City, FL 33034 · Пн–Пт 9–6, в субботу по записи · Лицензия Флориды #L109526

Поговорить с лицензированным агентом

Займёт 30 секунд. Лицензированный агент быстро перезвонит.

🔒 Ваши данные конфиденциальны. Никакого спама.

Эта страница — общая информация, а не юридическая или финансовая консультация и не текст полиса. Что покрывается, зависит от вашего полиса, его лимитов и исключений. Истории с пометкой «Пример» придуманы, чтобы объяснить идею. «Реальные дела» взяты из открытых судебных документов по ссылкам ниже, и каждое дело индивидуально. Никто не может обещать, чем закончится страховой случай.

Источники

Факты на этой странице сверены с этими источниками 3 октября 2026 года.